Le coût complet mesure tout ce qu’un produit ou un service consomme pour être acheté, fabriqué, vendu et administré. Il additionne les charges directes et la part pertinente des charges indirectes. Il sert à estimer un coût de revient, à analyser une marge et à vérifier si un prix de vente couvre réellement l’activité.
Une entreprise peut vendre beaucoup tout en mal évaluant la rentabilité de chaque offre. Le problème apparaît souvent lorsque les matières ou le temps de travail sont bien suivis, mais que le loyer, l’administration, la maintenance, la logistique ou la commercialisation restent dans une masse de frais généraux. La méthode des coûts complets donne un cadre pour rattacher ces dépenses aux produits, aux commandes ou aux services qui les mobilisent.
Ce guide s’adresse autant à l’étudiant qui découvre la comptabilité analytique qu’au dirigeant qui veut mieux lire ses marges. L’objectif n’est pas de produire une vérité mathématique immuable, mais une information de gestion suffisamment fiable pour décider, comparer et ajuster.
Qu’est-ce qu’un coût complet en comptabilité analytique ?
Un coût complet correspond à l’ensemble des charges incorporables consommées par un objet de coût. Cet objet peut être un produit, une prestation, une commande, un client ou un projet. Il comprend les charges directes, attribuées sans calcul intermédiaire, et les charges indirectes, réparties selon une règle définie.
Dans une entreprise industrielle, le coût complet peut réunir le coût d’approvisionnement des matières, le coût de production, les frais de distribution et les frais de commercialisation. Dans une activité de services, il intégrera plutôt le temps des équipes, les outils, les fonctions support, les locaux et les dépenses d’acquisition ou de suivi client.
La comptabilité générale enregistre les charges par nature. La comptabilité analytique les transforme en information utile pour comprendre ce que coûte réellement une activité. Certaines charges non incorporables peuvent être écartées lorsqu’elles ne reflètent pas l’exploitation courante. À l’inverse, des charges supplétives peuvent être retenues dans certains modèles, par exemple pour valoriser le travail du dirigeant lorsqu’il n’est pas rémunéré comme un salarié.
Coût complet et coût de revient : une différence de périmètre
Les deux notions sont proches, mais leur sens dépend de l’étape étudiée. Le coût complet désigne la logique globale d’intégration de toutes les charges pertinentes. Le coût de revient est généralement le coût obtenu au stade où le produit ou le service est prêt à être vendu, avec les dépenses nécessaires à sa commercialisation.
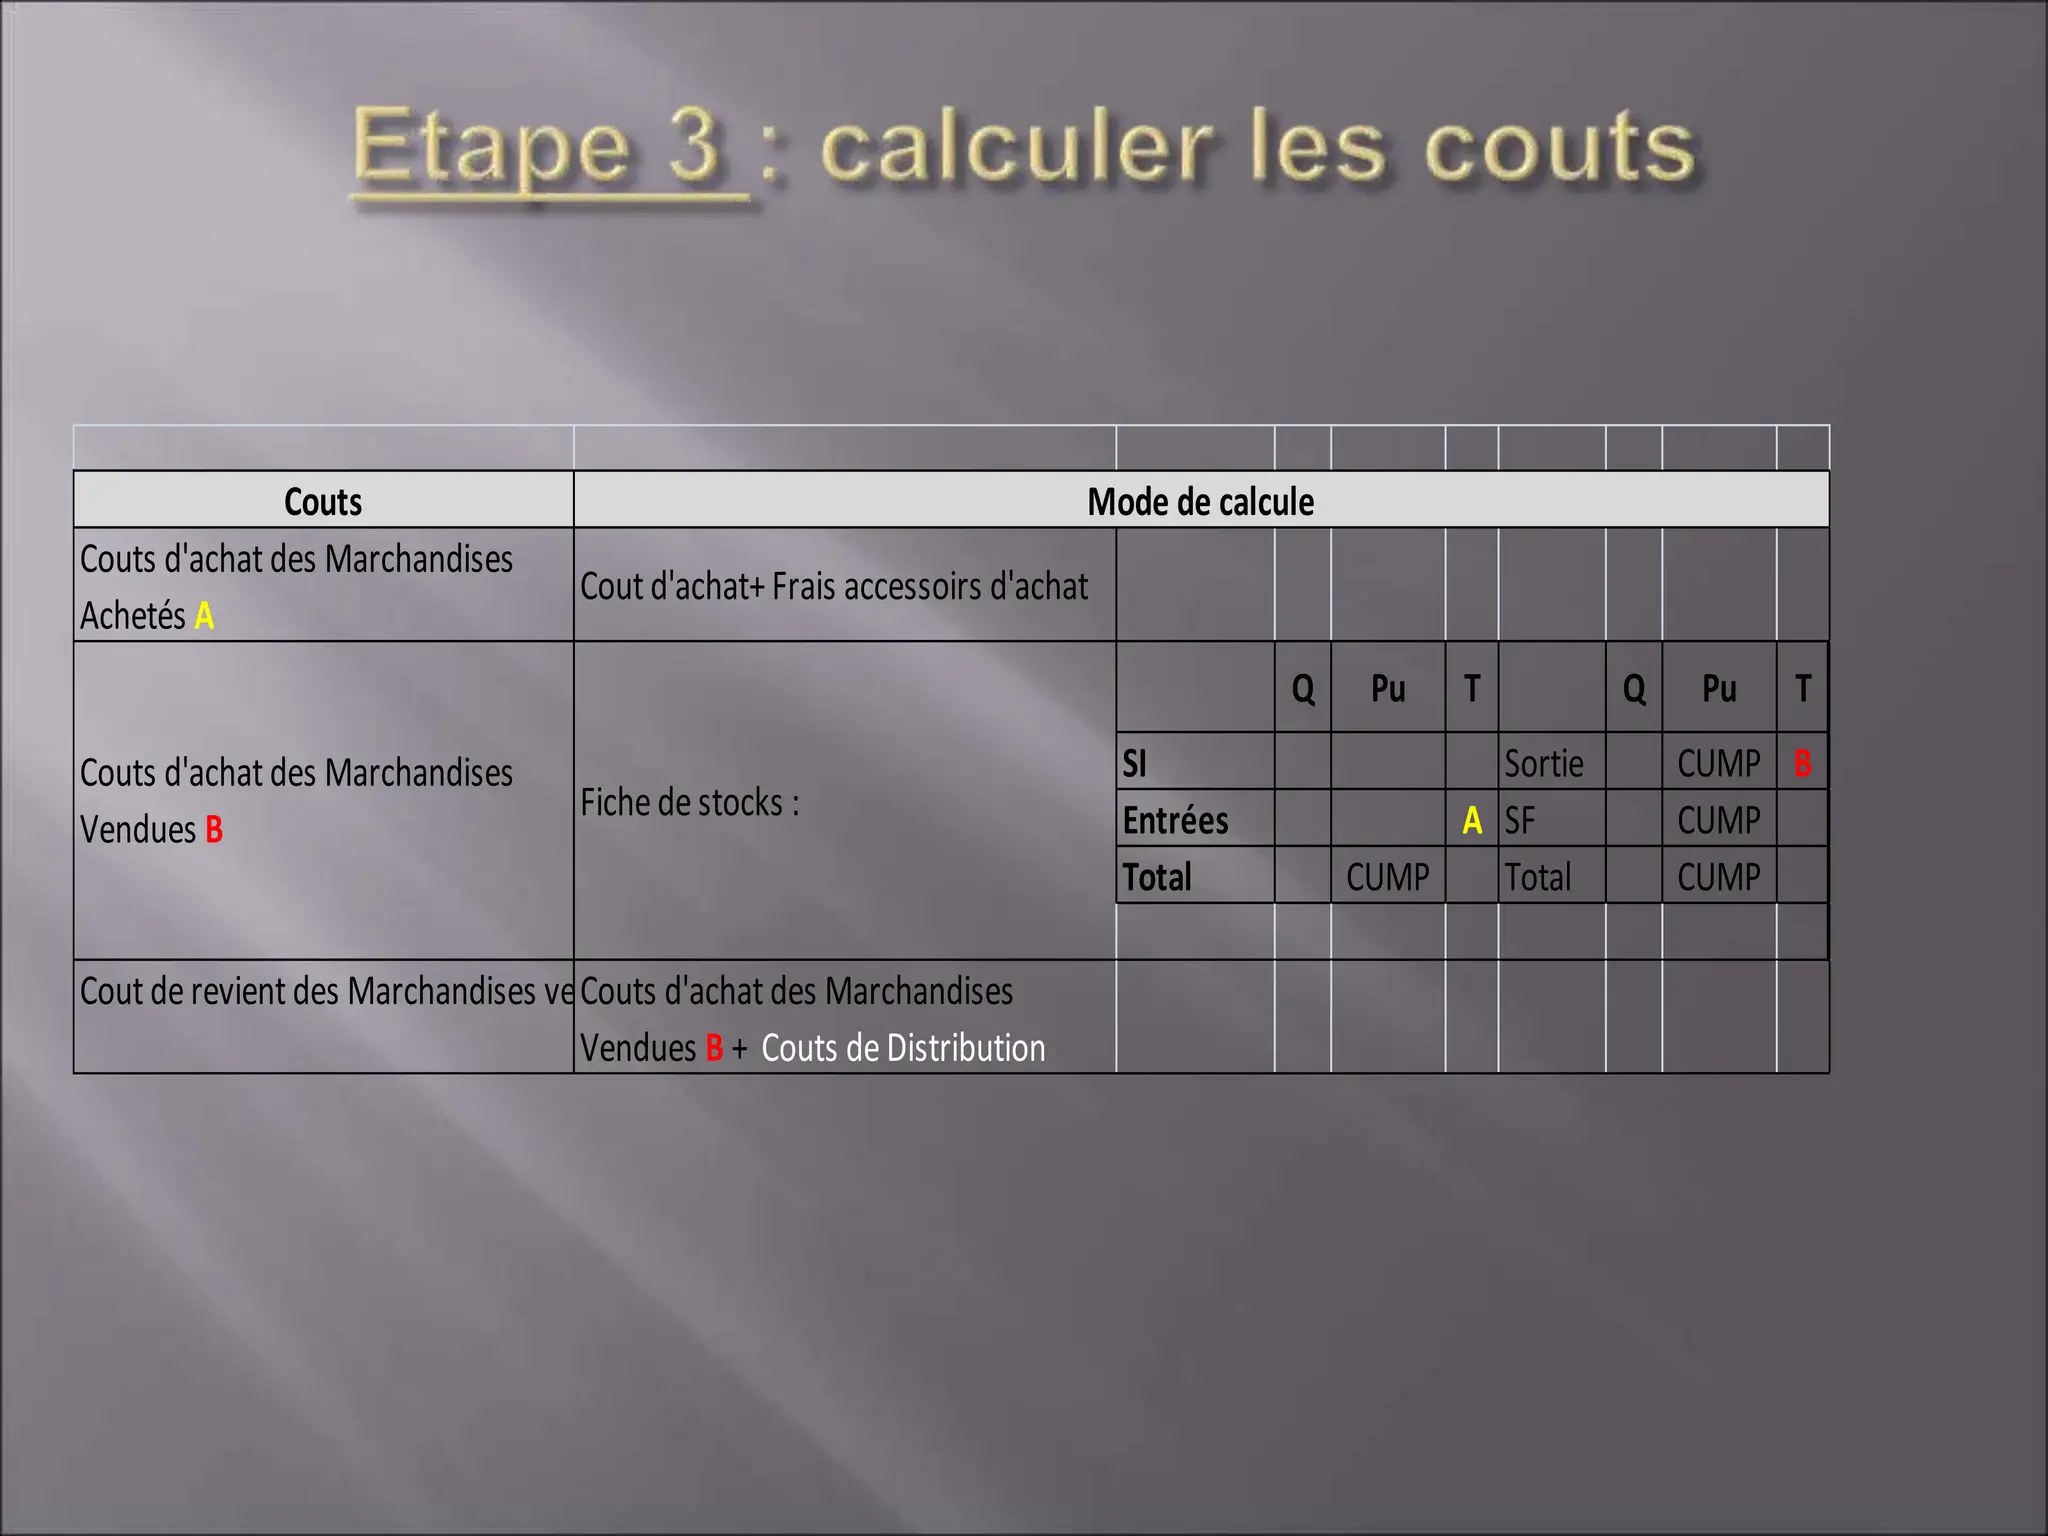
Pour un produit acheté puis revendu, le raisonnement peut partir du prix d’achat, ajouter les frais d’approvisionnement puis les frais de distribution. Pour un bien fabriqué, il faut aussi intégrer la production. Une lecture courante est donc : coût d’achat, puis coût de production, puis coût de revient. Le coût de revient unitaire permet ensuite de rapprocher le prix de vente, la marge et le volume vendu.
Cette distinction aide à éviter un raccourci fréquent : confondre le coût de fabrication avec tout ce que l’entreprise dépense pour vendre. Les frais administratifs ou commerciaux ne disparaissent pas parce qu’ils ne sont pas visibles sur l’atelier. Pour suivre les encaissements, le Guide détaillé des différents moyens de paiement disponibles rappelle aussi que le moyen de paiement choisi peut générer des frais à intégrer selon leur lien avec l’activité.
Charges directes et charges indirectes dans le coût complet
La première étape consiste à identifier ce qui peut être affecté directement à chaque objet de coût. Une charge est directe lorsque son lien avec le produit ou le service est connu sans passer par une clé de répartition. Elle peut être mesurée à partir d’une facture, d’un bon de sortie de stock, d’un relevé d’heures ou d’un suivi de projet.
| Nature de la charge | Exemples | Traitement |
|---|---|---|
| Charge directe | Matières consommées, emballage spécifique, heures d’un opérateur, commission liée à une vente | Affectation immédiate au produit ou à la prestation |
| Charge indirecte | Loyer, énergie, maintenance, informatique, encadrement, administration | Répartition dans un ou plusieurs centres d’analyse, puis imputation |
| Coût fixe | Abonnement logiciel, amortissement, assurance, loyer | Varie peu à court terme, mais le coût unitaire dépend du volume |
| Coût variable | Matière première, transport par commande, emballage unitaire | Évolue avec le niveau d’activité |
Direct et indirect ne veulent pas dire fixe et variable. Une matière est souvent directe et variable, mais ce n’est pas une règle universelle. Un salaire peut être direct s’il est pointé par affaire, ou indirect s’il concerne l’encadrement de plusieurs équipes. La bonne classification dépend de la capacité de l’entreprise à mesurer un lien économique crédible.
Dans une petite structure, la rémunération du dirigeant doit être regardée avec prudence. L’omettre peut donner l’impression qu’une activité est rentable alors qu’elle ne rémunère pas le temps nécessaire. Son intégration éventuelle doit rester cohérente avec l’objectif du calcul et être documentée.
Comment répartir les charges indirectes avec les centres d’analyse ?
Les charges indirectes sont d’abord regroupées dans des centres d’analyse, c’est-à-dire des zones homogènes de responsabilité ou d’activité. Elles peuvent correspondre à l’approvisionnement, à l’atelier de production, à la distribution, au service commercial, à la maintenance ou à l’administration.
La répartition primaire consiste à ventiler les charges indirectes entre ces centres. Lorsqu’une dépense concerne plusieurs centres, l’entreprise utilise une clé de répartition. Elle peut s’appuyer sur la surface occupée, le nombre de salariés, les heures travaillées, les kilomètres parcourus, le nombre de commandes ou la consommation mesurée. La clé doit refléter autant que possible la cause de la dépense.
Les centres auxiliaires soutiennent les autres services sans participer directement à la fabrication ou à la vente. La maintenance, les ressources humaines ou l’informatique en sont des exemples. Lors de la répartition secondaire, leurs coûts sont déversés sur les centres principaux. Les centres principaux portent ensuite un coût qui sera imputé aux produits.
- Choisissez une clé traçable, disponible régulièrement et comprise par les équipes.
- Préférez un lien de causalité à une simple facilité de calcul.
- Révisez la clé si l’organisation, les volumes ou l’automatisation changent.
- Isolez les coûts exceptionnels afin qu’ils ne déforment pas une décision récurrente.
Le choix de la clé a une conséquence directe sur la marge apparente. Une clé uniquement fondée sur les heures de main-d’oeuvre peut surcharger un produit simple mais fabriqué lentement, ou sous-charger un produit complexe qui exige de nombreux réglages et contrôles. C’est le risque de subventionnement croisé : une offre supporte une part de charges qui appartient en réalité à une autre.
Formule du coût complet et calcul unitaire
La formule de base est la suivante : coût complet = charges directes + charges indirectes imputées. Pour obtenir un coût de revient, on retient les étapes pertinentes du cycle économique : coût d’achat ou d’approvisionnement + coût de production + coût de distribution et de commercialisation.
Le calcul global répond à la question : combien l’ensemble de cette production ou de cette activité a-t-il coûté ? Le calcul unitaire répond à une autre question : quel est le coût d’une unité vendue ou produite ? Lorsque les produits sont homogènes, on peut diviser le coût global par le nombre d’unités. Quand les produits sont divers, chaque famille doit recevoir la part de charges correspondant à sa consommation réelle d’unités d’oeuvre.
Une unité d’oeuvre est un indicateur qui mesure l’activité d’un centre principal. Dans un centre de production, elle peut être une heure-machine, une heure de main-d’oeuvre ou un kilogramme transformé. Dans un centre de livraison, elle peut être un colis, une commande ou un kilomètre. Son coût se calcule ainsi : coût du centre / nombre d’unités d’oeuvre produites par le centre.
Exemple chiffré de coût complet avec une unité d’oeuvre
Une entreprise fabrique 500 unités d’un produit A durant le mois. Les matières consommées représentent 6 000 euros. La main-d’oeuvre directement consacrée au produit représente 4 000 euros. Ces deux montants sont affectés directement.
Le centre Production reçoit, après répartition primaire et secondaire, 3 000 euros de charges indirectes. Il a enregistré 600 heures-machine sur le mois. Son unité d’oeuvre coûte donc 5 euros par heure-machine, soit 3 000 / 600. Le produit A a utilisé 400 heures-machine : il reçoit 2 000 euros de charges indirectes de production.
Le centre Distribution totalise 1 200 euros et traite 600 commandes, soit 2 euros par commande. Les 500 unités du produit A sont livrées dans 100 commandes : elles reçoivent 200 euros de frais de distribution.
| Élément du calcul | Montant pour le produit A |
|---|---|
| Matières directes | 6 000 euros |
| Main-d’oeuvre directe | 4 000 euros |
| Charges indirectes de production | 2 000 euros |
| Charges indirectes de distribution | 200 euros |
| Coût de revient global | 12 200 euros |
| Coût de revient unitaire, 12 200 / 500 | 24,40 euros |
Si le prix de vente est de 32 euros hors taxes, la marge sur coût complet est de 7,60 euros par unité avant les ajustements éventuels liés aux écarts réels, aux retours ou aux remises. Ce résultat ne fixe pas automatiquement le prix. Le marché, la concurrence, la valeur perçue et la stratégie commerciale comptent également. Les dépenses d’achat en ligne et de conversion peuvent aussi peser sur l’économie d’une offre, comme l’explique De l’intention à la conversion.
Utiliser le coût complet pour fixer un prix et piloter la rentabilité
Le coût complet donne un seuil de lecture utile : sur une période donnée, un prix durablement inférieur au coût de revient ne peut pas financer toutes les charges de l’activité. Il est particulièrement adapté aux productions standardisées, aux entreprises commerciales avec des frais de structure identifiables et aux organisations qui ont besoin de valoriser des stocks ou des en-cours.
Il faut cependant le rapprocher des volumes. Les coûts fixes sont répartis sur davantage d’unités lorsque la production augmente, ce qui abaisse souvent le coût unitaire. À l’inverse, une baisse d’activité peut faire grimper ce coût sans que la matière ou la main-d’oeuvre unitaire ait changé. Suivre aussi la marge sur coût variable aide à décider à court terme lorsqu’une commande supplémentaire utilise une capacité déjà disponible.
Le calcul peut éclairer les décisions budgétaires de l’entrepreneur. Une démarche visant à réduire des frais récurrents, telle que comment économiser 400 euros par mois, devient plus utile lorsqu’elle distingue une baisse durable des charges de structure d’une économie ponctuelle qui ne change pas le coût d’une offre.
Pour des décisions patrimoniales ou d’investissement plus larges, l’analyse de coût ne remplace pas un accompagnement adapté. L’article Pourquoi vous appuyer sur un professionnel en gestion de patrimoine pour investir ? apporte un autre angle sur les décisions qui dépassent le seul calcul opérationnel. De même, la masse salariale doit être examinée au-delà du net perçu : Comprendre votre salaire: Comment convertir 30 000 € brut en net? permet de replacer la rémunération dans son contexte avant de la transformer en donnée analytique.
Limites des coûts complets et méthodes à comparer
La méthode des coûts complets est solide lorsque les centres sont cohérents et les clés suffisamment représentatives. Elle devient moins fiable si les produits consomment les ressources de manière très différente, si les activités de support sont nombreuses ou si les données sont mises à jour trop rarement.
La méthode des coûts variables isole les charges qui évoluent avec le volume. Elle est utile pour étudier la marge sur coût variable, le seuil de rentabilité et certaines décisions à court terme. Elle ne remplace pas le coût complet, car elle ne répond pas à la question du financement de l’ensemble des charges fixes.
La méthode ABC, pour Activity-Based Costing, va plus loin en reliant les coûts aux activités réellement consommées : réglages, contrôles, préparation de commande, support client ou traitement des retours. Elle peut limiter le subventionnement croisé dans un environnement complexe, mais demande davantage de données et de maintenance. Les coûts standards, eux, servent à comparer un coût prévu et un coût constaté afin d’analyser les écarts.
Le bon niveau de précision est celui qui améliore une décision sans produire un système trop lourd pour être tenu à jour. Une revue trimestrielle peut convenir à une activité stable ; une activité soumise à des variations de prix, de volumes ou de sous-traitance aura intérêt à actualiser plus souvent ses paramètres.
Le coût complet convient-il à une entreprise de services ?
Oui, à condition de choisir des unités d’oeuvre adaptées, comme les heures facturables, les dossiers traités, les rendez-vous ou les projets. Les fonctions support et le temps non facturable doivent être pris en compte avec une clé justifiée.
Quel indicateur choisir pour imputer les frais d’un atelier ?
Une heure-machine est pertinente si les équipements expliquent une grande part des coûts. Les heures de travail, les quantités produites ou le nombre de réglages peuvent être plus représentatifs dans d’autres situations. Il faut tester le lien entre l’indicateur et la consommation de ressources.
Peut-on utiliser le coût complet pour accepter une commande ponctuelle ?
Il éclaire la rentabilité globale, mais une décision ponctuelle demande souvent aussi une analyse des coûts variables et de la capacité disponible. Une commande peut contribuer aux charges fixes sans couvrir immédiatement tout le coût complet, selon la stratégie et les contraintes de l’entreprise.
Pourquoi le coût complet unitaire change-t-il quand les ventes diminuent ?
Les coûts fixes sont répartis sur un nombre plus faible d’unités. Leur montant global peut rester stable alors que la part attribuée à chaque produit augmente. C’est pourquoi le volume est indispensable pour interpréter un coût unitaire.