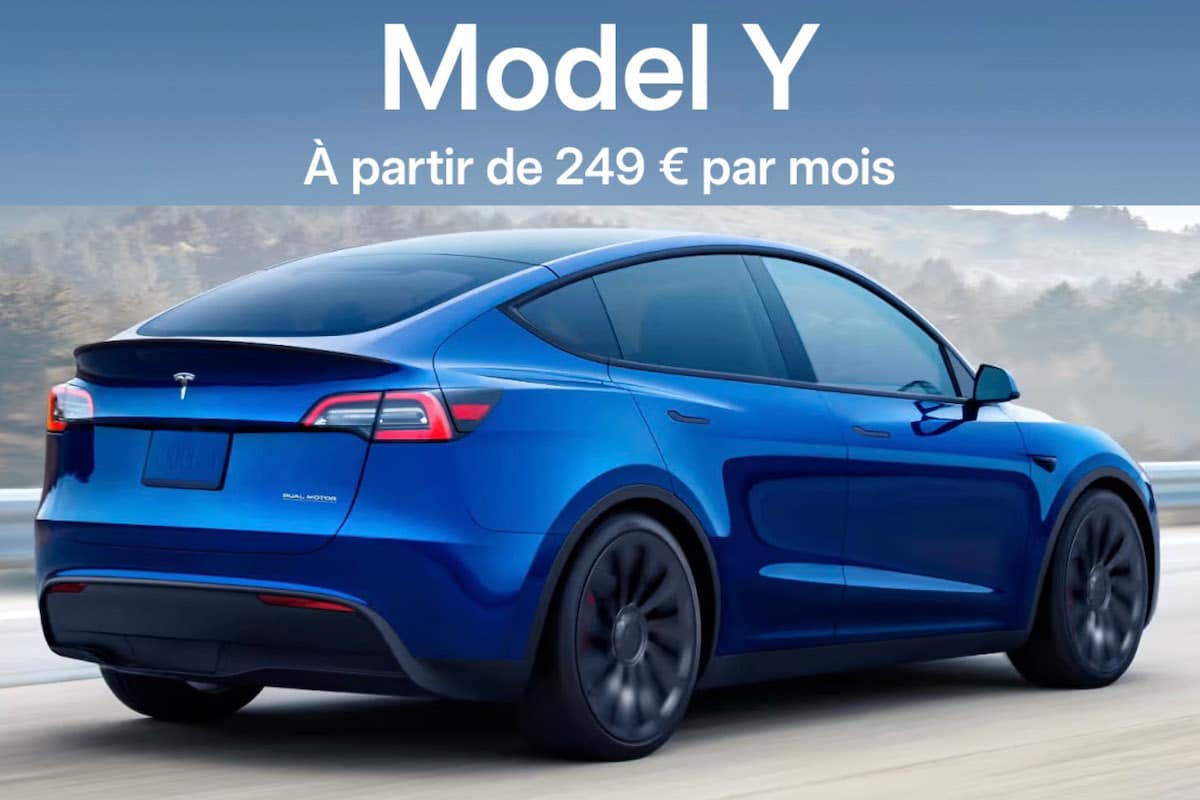
La Tesla LOA est une location avec option d’achat : vous versez un loyer mensuel pendant une durée fixée, souvent 24 à 60 mois, puis vous choisissez entre restituer le véhicule ou le racheter à un montant décidé à la signature. Tesla propose deux formules, une haute option d’achat avec un loyer plus bas et un rachat plus élevé, et une basse option d’achat avec l’inverse. Trois leviers font bouger la mensualité : l’apport initial, la durée du contrat et le kilométrage annuel.
Sur le papier, l’offre est séduisante : rouler en berline électrique neuve pour quelques centaines d’euros par mois, sans immobiliser la totalité du prix d’achat. Dans les faits, la Tesla LOA repose sur plusieurs arbitrages qui pèsent lourd sur la dépense finale. Le loyer affiché ne dit rien du montant à sortir en fin de contrat, ni de ce que coûte un kilomètre parcouru en trop. Reprendre les mécanismes dans l’ordre permet d’éviter les mauvaises surprises.
Ce qu’une Tesla LOA engage concrètement
La location avec option d’achat fonctionne comme un financement adossé à une valeur de reprise. Vous payez chaque mois un loyer qui couvre la dépréciation du véhicule pendant la période, plus les intérêts et, selon les cas, des services associés. À l’échéance, deux portes : restituer la voiture, ou lever l’option d’achat en réglant le solde fixé au départ. Ce montant n’est pas négociable en fin de parcours, il est verrouillé dans le contrat.
Le constructeur californien applique ce schéma à ses propres modèles, avec une particularité : la possibilité de choisir entre deux niveaux d’option d’achat dès la configuration. Ce détail change tout, car il déplace le curseur entre ce que vous payez tous les mois et ce que vous paierez si vous gardez la voiture. Une LOA n’est donc pas une location longue durée classique, même si les deux sont souvent rangées sous le même mot de leasing Tesla.
Loyer, apport, durée : les trois leviers de la mensualité
Une simulation tient sur trois paramètres, et chacun déplace les autres. L’apport réduit le capital financé, donc le loyer, mais il réduit aussi le solde à payer en fin de contrat. La durée étale la dépréciation sur plus de mois, ce qui allège la mensualité tout en allongeant l’engagement. Le kilométrage annuel fixe la valeur résiduelle estimée : plus vous roulez, plus le véhicule perd de valeur aux yeux du financeur, plus le loyer grimpe.
Le tableau ci-dessous résume ces effets croisés.
| Levier | Effet sur le loyer | Effet sur l’option d’achat | Point de vigilance |
|---|---|---|---|
| Apport initial | Baisse nette de la mensualité | Baisse également le solde final | Capital immobilisé, exposé en cas de perte totale du véhicule |
| Durée du contrat | Plus la durée est longue, plus le loyer est bas | Solde plus faible en fin de parcours | Engagement long, garantie parfois expirée avant la fin |
| Kilométrage annuel | 10 000 km par an coûte moins cher que 20 000 | Peu d’effet direct | Dépassement facturé au kilomètre, addition salée |
| Services et entretien | Loyer plus élevé | Sans effet | Utile seulement si les prestations servent vraiment |
Un quatrième paramètre entre en jeu sans toujours figurer dans la simulation : les options de service. Contrat d’entretien, assurance, véhicule de remplacement. Ils gonflent le loyer et donnent parfois l’illusion d’une offre tout compris.
Haute option d’achat ou basse option d’achat : quelle logique suit Tesla
Le constructeur a introduit deux variantes pour un même modèle, une formule dite haute option d’achat et une formule dite basse option d’achat. La comparaison publiée fin 2024 portait sur une Model Y Propulsion, sur 36 mois et 10 000 kilomètres par an. Dans la version haute, le loyer mensuel est plus contenu, mais le montant à régler pour conserver la voiture en fin de contrat est nettement plus élevé. Dans la version basse, c’est l’inverse : vous payez davantage chaque mois et le solde final est plus léger.
Le choix ne relève donc pas du loyer le plus faible, mais de l’intention. Si vous savez déjà que vous rendrez le véhicule au bout de trois ans, la formule haute option d’achat est la plus rationnelle, car vous ne financez pas une valeur de rachat que vous n’utiliserez pas. Si vous envisagez de garder la voiture longtemps, la formule basse option d’achat revient à préparer le rachat par petites touches mensuelles.
Attention à un piège classique : comparer deux offres sur la seule mensualité. Deux contrats à 450 euros par mois peuvent cacher un écart de plusieurs milliers d’euros sur le solde final. Le bon réflexe consiste à additionner loyers, apport et option d’achat pour obtenir le coût total, puis à confronter ce total au prix d’achat comptant et à la valeur de revente estimée.
LOA ou LLD : le choix dépend surtout de votre statut
La location longue durée ne comporte pas d’option d’achat : vous rendez le véhicule à la fin, point. Elle séduit les entreprises qui veulent une dépense mensuelle stable et un parc renouvelé régulièrement, ainsi que les particuliers qui ne souhaitent pas se poser la question de la revente. La LOA, elle, laisse la porte ouverte au rachat.
Chez Tesla, la frontière s’est déplacée. Des échanges de propriétaires font état, au printemps 2025, d’une disparition de la LLD du configurateur au profit de deux variantes de LOA, avec des taux promotionnels évoqués autour de 1,99 % à la même période. Ces éléments proviennent de discussions d’utilisateurs et non d’un document officiel : ils donnent une tendance, pas une garantie de tarif.
Pour un indépendant ou un dirigeant de petite structure, la question rejoint d’autres arbitrages de gestion. Un poste de dépense récurrent comme un loyer de véhicule se compare aux autres frais fixes de l’activité, un peu comme lorsqu’il faut choisir un prestataire pour son site quand on est une TPE : la décision se prend sur le coût complet et la réversibilité, pas sur le tarif d’appel.
Model 3 et Model Y : où se concentrent les offres de leasing Tesla
Les deux modèles qui dominent le marché français de l’électrique sont aussi ceux qui alimentent le plus d’offres de financement. La Model Y Propulsion s’affiche autour de 40 990 euros chez le constructeur, une base qui sert de référence aux simulations de loyer. La Model 3, plus ancienne dans le catalogue, bénéficie régulièrement d’ajustements tarifaires qui rendent ses mensualités plus agressives.
Du côté des intermédiaires, certaines offres de courtage annoncent des loyers à partir de 255 euros par mois en LOA ou en LLD. Ces montants supposent presque toujours un apport, une durée longue et un kilométrage serré. Ils restent utiles comme point de repère, à condition de reconstituer les conditions complètes avant de les comparer à une offre du constructeur.
Un élément a bousculé les calculs en 2026 : le constructeur a revu à la hausse le prix de sa Model Y, ce qui remonte mécaniquement les loyers et les valeurs de rachat. Un devis obtenu en début d’année ne vaut donc plus nécessairement quelques mois plus tard.
Les erreurs qui alourdissent la facture d’une LOA Tesla
La première erreur consiste à signer sur la mensualité. La deuxième, à sous-estimer le kilométrage. La troisième, à négliger l’assurance du véhicule financé, alors qu’un contrat de location impose souvent des garanties précises et un montant de franchise encadré.
- Souscrire un apport élevé pour faire baisser le loyer, sans vérifier ce qui se passe en cas de perte totale du véhicule.
- Choisir 10 000 kilomètres par an alors que l’usage réel tourne autour de 15 000.
- Oublier les frais de remise en état à la restitution : rayures, jantes, pneumatiques.
- Comparer deux offres sans regarder le solde final de l’option d’achat.
- Négliger la revente : une Tesla décote comme les autres, et parfois plus vite sur certaines versions.
Pour un professionnel, la lecture comptable ajoute une couche. Les erreurs fiscales les plus fréquentes des investisseurs se retrouvent aussi chez les dirigeants qui financent un véhicule : mauvaise ventilation entre usage privé et usage professionnel, amortissement mal calculé, taxe sur les véhicules de société oubliée. Un rendez-vous avec son expert-comptable avant la signature coûte moins cher qu’un redressement.
Financer une Tesla sans fragiliser son budget global
Un loyer de 400 à 600 euros par mois s’installe durablement dans un budget. Avant de valider, la question utile n’est pas de savoir si vous pouvez payer ce montant, mais ce qu’il reste pour tout le reste. Un contrat de 48 mois survit souvent à un changement de situation professionnelle, à une naissance, à une hausse de charges. La marge de sécurité compte davantage que le confort de la voiture.
Le débat sur l’apport mérite d’être posé froidement. Immobiliser 8 000 euros dans un véhicule qui perd de la valeur revient à renoncer à un rendement. À l’inverse, garder ce capital investi expose à la volatilité des marchés, ce que rappelle le Cours de l’or comme les mouvements des fonds en euros. Il n’existe pas de réponse unique, seulement un équilibre à trouver selon son horizon.
Deux réflexes aident à trancher. D’abord, vérifier que l’épargne de précaution reste intacte après l’apport, un principe développé dans notre article sur comment protéger son pouvoir d’achat quand l’épargne ne suit. Ensuite, ne pas sacrifier l’effort d’épargne long terme au financement d’une voiture : mieux vaut un loyer un peu plus élevé qu’un versement mensuel supprimé, surtout si l’on se demande comment choisir le meilleur PER pour préparer sa retraite.
Enfin, pensez à la sortie. Une Tesla LOA se termine par une décision, pas par une évidence. Racheter pour revendre suppose d’anticiper la valeur de marché, les frais de carte grise et le temps de vente. Rendre le véhicule suppose d’accepter les frais de remise en état. Dans les deux cas, le coût final dépasse presque toujours le total des loyers affichés.
Quel apport faut-il prévoir pour une Tesla LOA ?
Il n’y a pas de montant obligatoire. Un apport de 10 à 20 % du prix fait baisser la mensualité, mais il augmente le risque financier si le véhicule est détruit ou volé sans que le contrat couvre la différence. Mettre zéro euro d’apport reste possible et donne un loyer plus élevé, avec un capital qui demeure disponible pour autre chose.
Peut-on rendre une Tesla LOA avant la fin du contrat ?
Oui, mais rarement sans frais. La restitution anticipée déclenche en général le calcul d’une indemnité qui correspond aux loyers restants, recalculés selon une méthode prévue au contrat. Mieux vaut vérifier cette clause avant de signer, surtout si la durée envisagée dépasse 36 mois.
La LOA Tesla est-elle réservée aux professionnels ?
Non. Les particuliers y ont accès comme les entreprises et les indépendants. Le dossier diffère en revanche : une société raisonne en charge et en amortissement, un particulier regarde le coût total et l’assurance. Certaines offres promotionnelles sont en revanche ciblées sur l’une ou l’autre catégorie.
Que se passe-t-il en cas de dépassement du kilométrage ?
Le contrat prévoit un forfait annuel et un tarif au kilomètre supplémentaire. La facture tombe à la restitution, et l’addition peut dépasser plusieurs centaines d’euros sur un contrat de trois ans. Estimer son kilométrage réel plutôt que son kilométrage espéré évite ce type d’écart.
Le leasing social peut-il financer une Tesla ?
Le dispositif de leasing social vise des véhicules à prix contenu et des foyers sous plafond de revenus, avec des conditions qui évoluent d’une année sur l’autre. Certaines Tesla d’entrée de gamme ont figuré parmi les modèles éligibles selon les campagnes. La prudence reste de mise : il faut vérifier les critères en vigueur au moment de la demande.