Un chef d’entreprise a souvent tout son patrimoine dans un seul panier : sa société. Son revenu, sa trésorerie et une bonne partie de son épargne dépendent de la même activité. Pour se diversifier, on peut placer une petite part de son épargne dans un actif tangible, comme l’or ou l’argent physique, qui ne dépend ni d’une entreprise ni d’une banque. Aujourd’hui, on n’est plus obligé de passer par un guichet ni d’avoir un coffre chez soi. Il faut toutefois comprendre ce que l’on achète, comment c’est imposé et ce que cela ne garantit pas.
- Un actif tangible sert à diversifier un patrimoine, pas à obtenir un rendement garanti.
- Des plateformes en ligne permettent d’acheter de petites quantités de métal, qui est ensuite conservé dans un coffre professionnel.
- En France, la revente est imposée soit par une taxe forfaitaire de 11,5 % du prix de vente, soit au régime des plus-values si vous pouvez prouver le prix d’achat.
- Le cours peut baisser : seule une part de l’épargne de précaution devrait y être placée.
Pourquoi un chef d’entreprise cherche-t-il une valeur refuge ?
Parce que ses risques sont regroupés au même endroit. Un salarié qui place son épargne en bourse sépare déjà son revenu de ses placements. Un dirigeant de TPE ou de PME, lui, dépend souvent de son entreprise pour presque tout. Si son secteur ralentit, son revenu, la valeur de ses parts et sa capacité d’épargne baissent en même temps.
Une valeur refuge est un actif qui garde sa valeur, ou en gagne, quand les marchés sont agités. Les métaux précieux en sont l’exemple le plus connu. Les banques centrales les utilisent aussi : d’après le World Gold Council, elles ont acheté plus de 1 000 tonnes d’or par an de 2022 à 2024, un niveau jamais vu depuis des décennies. Ces achats ne disent rien du cours à venir. Ils montrent seulement que de grandes institutions gardent ce type d’actif pour se diversifier.
Que vaut un actif tangible par rapport aux placements classiques ?
Chaque placement a son propre rôle, et aucun n’est bon pour tout. Le tableau ci-dessous compare quatre grandes familles de placements, sans les classer.
| Placement | Disponibilité de l’argent | Variations de valeur | Dépendance à un tiers | Revenus réguliers |
|---|---|---|---|---|
| Livret réglementé | Immédiate | Aucune sur le capital | Banque, avec garantie publique | Intérêts plafonnés |
| Actions et fonds | Rapide | Fortes | Entreprises et marchés | Dividendes possibles |
| Immobilier locatif | Lente | Modérées | Locataires, marché local | Loyers |
| Métal précieux physique | Rapide à moyenne | Variables, parfois fortes | Aucune sur le métal lui-même | Aucun |
Le métal ne verse ni intérêts, ni loyers, ni dividendes. On ne peut gagner de l’argent que si le prix de revente est supérieur au prix d’achat, et cela n’arrive pas forcément. L’once d’or a dépassé 4 000 dollars pour la première fois en octobre 2025. Elle a aussi connu de longues baisses par le passé, par exemple entre 2012 et 2015. Son intérêt est d’évoluer de façon différente du reste du patrimoine, pas de remplacer les autres placements.
Comment acheter du métal sans avoir à le stocker soi-même ?
Avant, il fallait se rendre chez un négociant, payer un lingot entier ou des pièces, puis trouver où les ranger. Le coffre à la banque coûte cher et l’argent de l’assurance habitation, souvent plafonné, couvre mal les objets de valeur gardés à la maison. Pour un dirigeant qui n’a pas le temps, c’était un vrai frein.
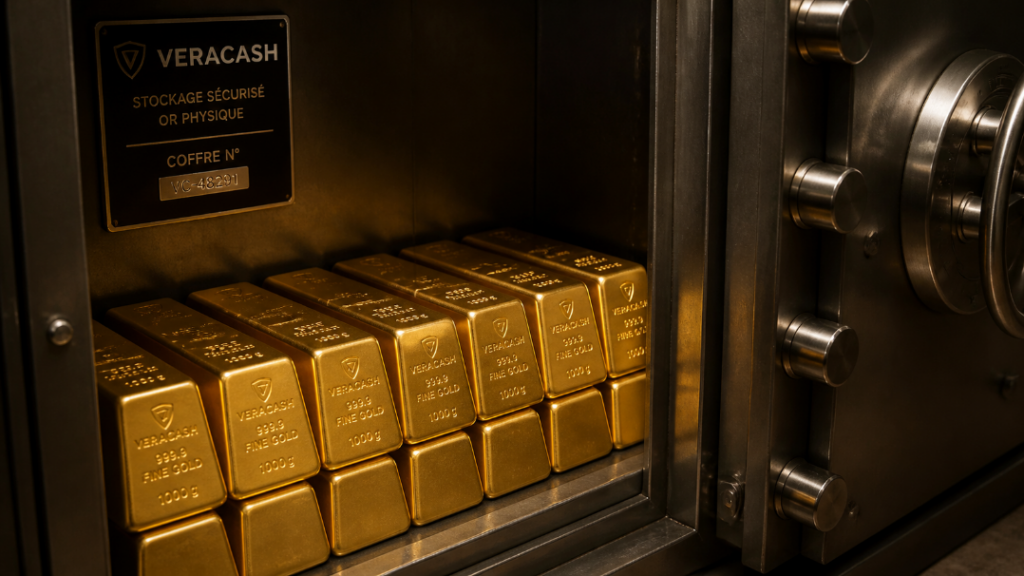
Aujourd’hui, on peut acheter en ligne de petites quantités de métal (quelques grammes), qui restent conservées dans un coffre professionnel. L’épargnant voit la quantité qu’il possède depuis son espace client et peut la revendre sans se déplacer. Par exemple, on peut ouvrir un compte adossé à de l’or ou de l’argent physique gardé en coffre directement sur le site de Veracash, puis acheter progressivement, sans avoir à mettre une grosse somme d’un coup. Avant de choisir une plateforme, lisez les conditions générales et vérifiez :
- où le métal est stocké, et s’il est assuré ;
- si le métal est bien à votre nom et séparé des biens de la plateforme ;
- les frais à l’achat, à la revente et pour la garde ;
- si vous pouvez vous faire livrer le métal, et à quel prix.
Comment la revente est-elle imposée pour un particulier ?
La loi française prévoit deux régimes, décrits sur impots.gouv.fr. Par défaut, la vente est soumise à la taxe forfaitaire sur les métaux précieux. Elle est de 11 %, plus 0,5 % de CRDS, soit 11,5 % du prix de vente, que vous ayez gagné ou perdu de l’argent. Les ventes de 5 000 euros ou moins ne sont pas imposées.
Si vous pouvez prouver la date et le prix d’achat, avec une facture par exemple, vous pouvez choisir le régime des plus-values. Dans ce cas, seul le gain est imposé. Ce gain baisse de 5 % par année de détention à partir de la troisième année, et n’est plus du tout imposé après 22 ans. Gardez donc toutes vos preuves d’achat. Comme les taux et les règles peuvent changer d’une loi de finances à l’autre, vérifiez-les au moment de vendre.
Épargne personnelle ou trésorerie de la société : quelle différence ?
Ces deux situations n’ont rien à voir. Quand vous achetez du métal avec votre épargne personnelle, ce sont les règles des particuliers qui s’appliquent. Quand votre société l’achète avec sa trésorerie, c’est la fiscalité des entreprises qui compte : le métal est inscrit au bilan et son traitement comptable doit être vérifié. Il faut aussi que cet achat soit utile à l’entreprise. Une trésorerie qui sert à payer les salaires, les fournisseurs et les charges ne doit pas être placée dans un actif dont le prix peut baisser au mauvais moment. Avant toute décision, parlez-en à votre expert-comptable.
Quelles questions se poser avant de placer une part de son patrimoine ?
Avant d’acheter, vérifiez quelques points simples :
- Avez-vous déjà mis de côté plusieurs mois de dépenses sur un placement disponible tout de suite ?
- Pouvez-vous garder cette somme plusieurs années sans en avoir besoin ?
- Accepteriez-vous de voir sa valeur baisser nettement pendant un temps ?
- Connaissez-vous tous les frais, de l’achat à la revente ?
Si vous répondez non à l’une de ces questions, mieux vaut attendre. Un actif tangible complète une épargne déjà solide. Il ne la remplace pas.
+Peut-on acheter un petit montant de métal sans payer un lingot entier ?
Oui. Plusieurs plateformes en ligne vendent le métal au gramme, voire moins. Vous pouvez donc acheter petit à petit, selon votre budget, sans avancer le prix d’un lingot d’un kilo.
+Le métal conservé en coffre appartient-il bien à l’épargnant ?
Cela dépend du contrat. Vérifiez dans les conditions générales que le métal est à votre nom, séparé des biens de la plateforme, et assuré. Ces garanties vous protègent si la société qui le garde rencontre des difficultés.
+Une société peut-elle mettre sa trésorerie dans un actif tangible ?
C’est possible, mais cela entraîne des obligations comptables et fiscales propres aux entreprises. La somme doit aussi être réellement disponible à long terme. Il est conseillé d’en parler avant avec un expert-comptable.
+Quelle part de son épargne placer en valeur refuge ?
Il n’y a pas de règle qui vaut pour tout le monde. Cela dépend de votre âge, de vos projets, de votre épargne de précaution et de votre tolérance aux baisses. Le plus souvent, on y consacre une part limitée du patrimoine. Un conseiller en gestion de patrimoine peut vous aider à la fixer.