Pour résilier Remises et Réductions, trois voies suffisent : appeler le service client au 0800 908 444 (numéro gratuit), écrire à [email protected] ou passer par votre espace membre sur le site du programme. L’adhésion peut être arrêtée à tout moment et la résiliation bloque les prochains débits mensuels. Le plus difficile est de récupérer les mois déjà prélevés. Ce guide, mis à jour en novembre 2026, vous montre comment obtenir une confirmation écrite, quoi écrire et sur quels arguments vous appuyer pour demander un remboursement.
- Téléphone : 0800 908 444, appel gratuit, la voie la plus rapide pour obtenir un numéro de dossier.
- E-mail : [email protected], idéal pour garder une trace datée de votre demande.
- En ligne : la rubrique de gestion du compte dans l’espace membre du programme.
- Dans tous les cas, exigez une confirmation écrite, puis contrôlez votre relevé du mois suivant.
Remises et Réductions résiliation : comparer les trois canaux du service client
Les trois canaux mènent au même résultat, mais ils n’offrent pas la même preuve. Le choix dépend surtout de ce que vous voulez obtenir en plus de l’arrêt des débits.
| Canal | Point fort | Limite | Preuve à conserver |
|---|---|---|---|
| Téléphone (0800 908 444) | Résiliation traitée pendant l’appel, vous pouvez négocier un remboursement en direct | Aucune trace écrite si vous ne la demandez pas | Date, heure, prénom du conseiller, numéro de dossier, e-mail de confirmation |
| E-mail ([email protected]) | Demande datée, facile à transmettre à votre banque ou à un médiateur | Délai de réponse variable | Copie de l’e-mail envoyé et réponse du service |
| Espace membre en ligne | Démarche autonome, accessible à toute heure | Il faut retrouver l’identifiant utilisé lors de l’adhésion | Capture d’écran de la page de confirmation |
Notre conseil : appelez pour résilier et réclamer le remboursement, puis envoyez un e-mail récapitulatif le jour même. Vous profitez de la rapidité du téléphone et vous avez une trace écrite à présenter en cas de litige.
Pourquoi un abonnement Remises et Réductions apparaît sur votre relevé
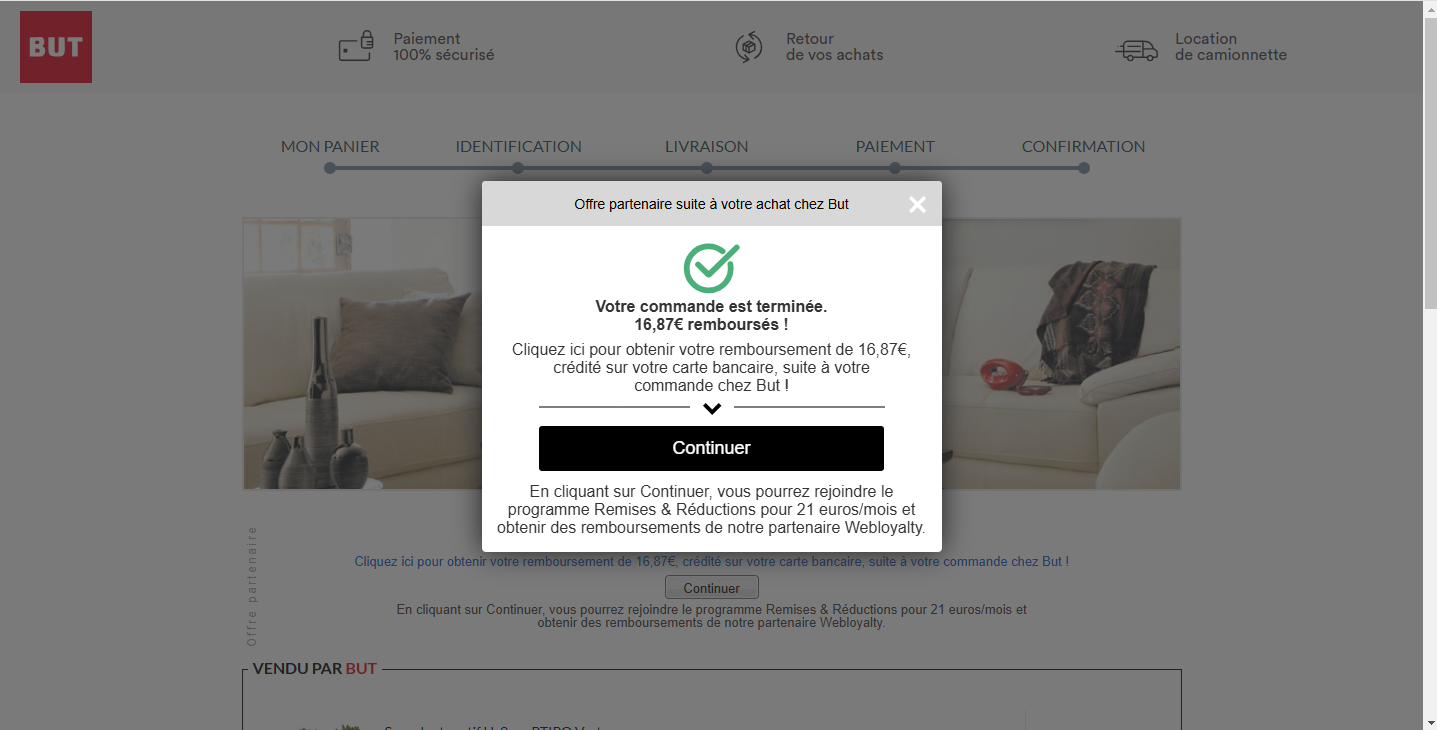
Remises et Réductions est un programme de fidélité payant géré par la société Webloyalty. L’adhésion est souvent proposée juste après un achat sur le site d’un e-commerçant partenaire, sous la forme d’une bannière qui promet un bon d’achat, une remise sur la prochaine commande ou du cashback. Les enseignes citées par les consommateurs sont variées (électroménager, mode, matériel électronique). Un clic de validation suffit pour adhérer, et les coordonnées de paiement utilisées pour l’achat servent ensuite aux débits mensuels.
Beaucoup d’adhérents ne s’en rendent compte que plusieurs mois plus tard, en lisant leur relevé. Sur les forums de consommateurs, des témoignages datant de 2019 parlent déjà d’un débit d’environ 18 euros par mois découvert après une commande en ligne. Le libellé change selon les banques : il contient le plus souvent REMISEREDUC, Remises, Reduc ou Webloyalty. Si vous voyez une mention de ce type, contrôlez vos relevés précédents pour dater le premier débit : cette date compte pour la suite.
Résilier l’abonnement Remises et Réductions étape par étape
- Rassemblez vos informations. Préparez l’adresse e-mail utilisée pour l’achat d’origine, les quatre derniers chiffres de la carte débitée, la date du premier prélèvement et le libellé exact relevé sur votre compte. Avec ces éléments, le service client retrouve votre adhésion en quelques secondes.
- Contactez le service par le canal choisi. Si vous ne retrouvez pas votre compte avec l’e-mail habituel, essayez vos autres adresses : il arrive qu’une adhésion soit rattachée à une adresse secondaire.
- Formulez une demande précise. Demandez trois choses : la résiliation immédiate, le remboursement des sommes prélevées et une confirmation écrite. Une demande vague du type « je ne veux plus de ce service » laisse de la marge au conseiller.
- Refusez les offres de maintien. Une suspension, un mois offert ou une formule allégée prolongent le contrat. Répétez simplement que vous voulez une résiliation définitive.
- Gardez une trace de chaque échange. Notez la référence du dossier et archivez l’e-mail de confirmation dans un dossier dédié.
- Contrôlez votre relevé suivant. Aucun nouveau débit ne doit apparaître à la date habituelle. S’il y en a un, renvoyez la confirmation au service client et signalez l’opération à votre banque.
Depuis la loi du 16 août 2022 sur le pouvoir d’achat, appliquée depuis le 1er juin 2023, un contrat souscrit en ligne doit pouvoir être résilié en ligne, simplement, grâce à une fonction dédiée. Si l’espace membre rend cette démarche introuvable, signalez-le dans votre réclamation : c’est un argument de plus.
Lettre de résiliation Remises et Réductions : un modèle à adapter
L’e-mail suffit dans la plupart des cas. Si vous préférez un courrier, envoyez-le à l’adresse postale indiquée dans les conditions d’utilisation ou dans l’e-mail de bienvenue reçu au moment de l’adhésion. Les coordonnées peuvent changer, vérifiez-les avant l’envoi. Voici une trame à compléter :
Objet : résiliation de mon adhésion au programme Remises & Réductions et demande de remboursement
Madame, Monsieur,
Titulaire d’une adhésion rattachée à l’adresse [votre e-mail], je vous demande de la résilier avec effet immédiat. Les prélèvements, sous le libellé [libellé bancaire], débitent ma carte se terminant par [quatre chiffres] depuis le [date du premier débit].
Je n’ai jamais utilisé les avantages du programme et je n’avais pas compris, au moment de mon achat sur [nom du site], que j’adhérais à un service payant. Je vous demande donc de me rembourser les [nombre] mensualités prélevées, soit [montant] euros.
Merci de me confirmer par écrit la résiliation et la date du remboursement.
[Nom, prénom, date, signature]
Adaptez le deuxième paragraphe à votre situation. Si vous avez déjà profité d’une remise ou d’un cashback, ne dites pas le contraire : une réclamation honnête et chiffrée a plus de chances d’aboutir qu’une réclamation exagérée. Méfiez-vous aussi des sites qui font payer l’envoi de ce type de lettre. Un e-mail gratuit envoyé au service client a la même valeur pour obtenir l’arrêt des débits.
Récupérer les mois prélevés : rétractation, geste commercial et recours bancaire
L’arrêt des prélèvements est assuré, mais le remboursement des mois passés dépend de votre situation. Trois leviers existent, à utiliser dans cet ordre.
Le droit de rétractation. L’adhésion est un contrat conclu à distance. Le Code de la consommation prévoit un délai de rétractation de 14 jours à compter de la conclusion du contrat. Si vous découvrez l’adhésion dans ces 14 jours, invoquez ce droit : la somme versée doit vous être rendue intégralement.
Le geste commercial. Après ce délai, aucun texte n’oblige le programme à rembourser des mois passés si l’adhésion a été valablement acceptée. Pourtant, de nombreux témoignages font état de remboursements partiels ou complets obtenus sur simple demande, surtout quand l’adhérent n’a jamais utilisé le service. Indiquez le montant précis et la période concernée, et redemandez s’il le faut.
La contestation auprès de la banque. Ce recours concerne les opérations que vous n’avez pas autorisées. Le Code monétaire et financier fixe un délai maximal de 13 mois après le débit pour signaler une opération non autorisée. Attention : si vous avez validé l’offre en ligne, même sans bien la comprendre, la banque peut considérer que le paiement était autorisé et refuser la contestation. Présentez ce recours comme une démarche complémentaire, et joignez-y vos échanges avec le service client.
Si le dialogue n’aboutit pas, vous pouvez saisir le médiateur de la consommation désigné dans les conditions d’utilisation, puis faire un signalement sur SignalConso, la plateforme de la DGCCRF. Ces démarches sont gratuites. Pour tout litige plus complexe, une association de consommateurs peut vous aider à évaluer vos chances.
Situations particulières : carte remplacée, adhésions multiples, proche concerné
Une carte renouvelée ou mise en opposition ne met pas fin au contrat. Les débits s’arrêtent parfois d’eux-mêmes, mais l’adhésion reste active tant qu’elle n’a pas été résiliée, et le programme peut vous demander des mensualités impayées. Résiliez d’abord, puis gérez votre carte.
Certains consommateurs découvrent deux adhésions, ouvertes après deux achats différents ou avec deux adresses e-mail. Si vous voyez deux débits proches le même mois, demandez au conseiller de vérifier toutes les adhésions liées à votre nom et à votre carte.
Quand l’adhésion concerne un parent âgé ou une personne décédée, la démarche passe aussi par le service client. Prévoyez selon le cas une procuration, un justificatif de lien familial ou un acte de décès. Dans ces situations, les demandes de remboursement sont souvent mieux accueillies, à condition d’être documentées.
Les erreurs qui prolongent l’abonnement Remises et Réductions
- S’adresser au commerçant d’origine. L’enseigne où vous avez fait l’achat ne gère pas le programme. Elle peut vous rediriger, mais pas résilier à votre place.
- Supprimer son compte client chez l’enseigne. Cela ne touche pas l’adhésion, qui dépend d’un contrat distinct.
- Raccrocher sans référence. Sans numéro de dossier ni e-mail de confirmation, il devient difficile de prouver la date de votre demande.
- Attendre avant d’agir. Chaque mois qui passe ajoute un débit, et vous vous éloignez des 14 jours de rétractation comme des 13 mois prévus pour la contestation bancaire.
- Accepter une suspension temporaire. Le contrat reste en vigueur et les débits peuvent reprendre sans nouvel avertissement.
Cette rigueur (date, référence, trace écrite) sert pour toutes les réclamations. Pour un remboursement sncf billet, une demande auprès d’une complémentaire santé ou un litige avec un assureur, ce sont les preuves conservées qui font la différence. L’article Comment fonctionne le remboursement chez Harmonie Mutuelle montre la même logique côté mutuelle, et notre fiche sur le remboursement lunettes mgen détaille les justificatifs utiles pour l’optique. Côté transport, la démarche est expliquée dans notre guide du remboursement sncf billet.
Petits prélèvements récurrents et dossier de crédit : nettoyer avant de présenter ses relevés
Sur un an, une adhésion à environ 18 euros par mois représente plus de 200 euros. Le montant paraît faible, mais il compte au moment de demander un prêt immobilier ou un regroupement de crédits. La banque étudie généralement trois mois de relevés. Des débits récurrents qu’on ne sait pas expliquer donnent l’image d’un budget mal suivi, et chaque abonnement réduit votre reste à vivre.
Avant de déposer un dossier, passez vos relevés en revue ligne par ligne : programmes de fidélité payants, essais gratuits devenus payants, services en double. Si vous envisagez de regrouper vos prêts, la page Creditlift explique comment préparer une demande de rachat de crédits avec des comptes propres. La même démarche s’applique aux assurances : le guide Remboursement assurance vous aide à vérifier ce que vos contrats vous doivent, du prêt immobilier aux soins, pour récupérer les sommes dues au lieu de les laisser filer.
Remises et Réductions : réponses aux questions des adhérents
Remises et Réductions est-il une arnaque ?
Il s’agit d’un programme de fidélité légal, exploité par Webloyalty, avec des conditions d’utilisation publiées. Les critiques portent surtout sur la façon dont l’adhésion est proposée après un achat, que beaucoup de consommateurs jugent peu claire. Si vous n’utilisez pas le service, résiliez et demandez un remboursement.
Combien coûte l’adhésion Remises et Réductions par mois ?
Les témoignages parlent depuis plusieurs années d’environ 18 euros par mois. Le tarif en vigueur pour votre contrat figure dans l’e-mail de confirmation et dans les conditions d’utilisation. Vérifiez-le sur vos relevés pour calculer la somme à réclamer.
Peut-on se faire rembourser tous les mois déjà prélevés ?
Dans les 14 jours suivant l’adhésion, le droit de rétractation permet un remboursement intégral. Passé ce délai, le remboursement relève d’un geste commercial, souvent accordé à ceux qui n’ont jamais utilisé le service et qui présentent une demande chiffrée et argumentée.
Faut-il faire opposition sur sa carte bancaire pour stopper Remises et Réductions ?
Non, l’opposition ne remplace pas la résiliation. Elle peut bloquer certains débits, mais le contrat reste actif. Résiliez d’abord auprès du service client, puis contestez auprès de votre banque les opérations que vous n’avez pas autorisées.
Le site où j’ai fait mon achat peut-il annuler l’adhésion ?
En général, non. L’enseigne partenaire affiche l’offre mais ne gère pas le programme. Seul le service client de Remises et Réductions peut enregistrer la résiliation et traiter un remboursement.
En combien de temps les prélèvements s’arrêtent-ils après la demande ?
La résiliation bloque les débits suivants dès son enregistrement. Si un prélèvement était déjà en cours de traitement, il peut encore apparaître, auquel cas il faut le réclamer avec votre confirmation de résiliation à l’appui.