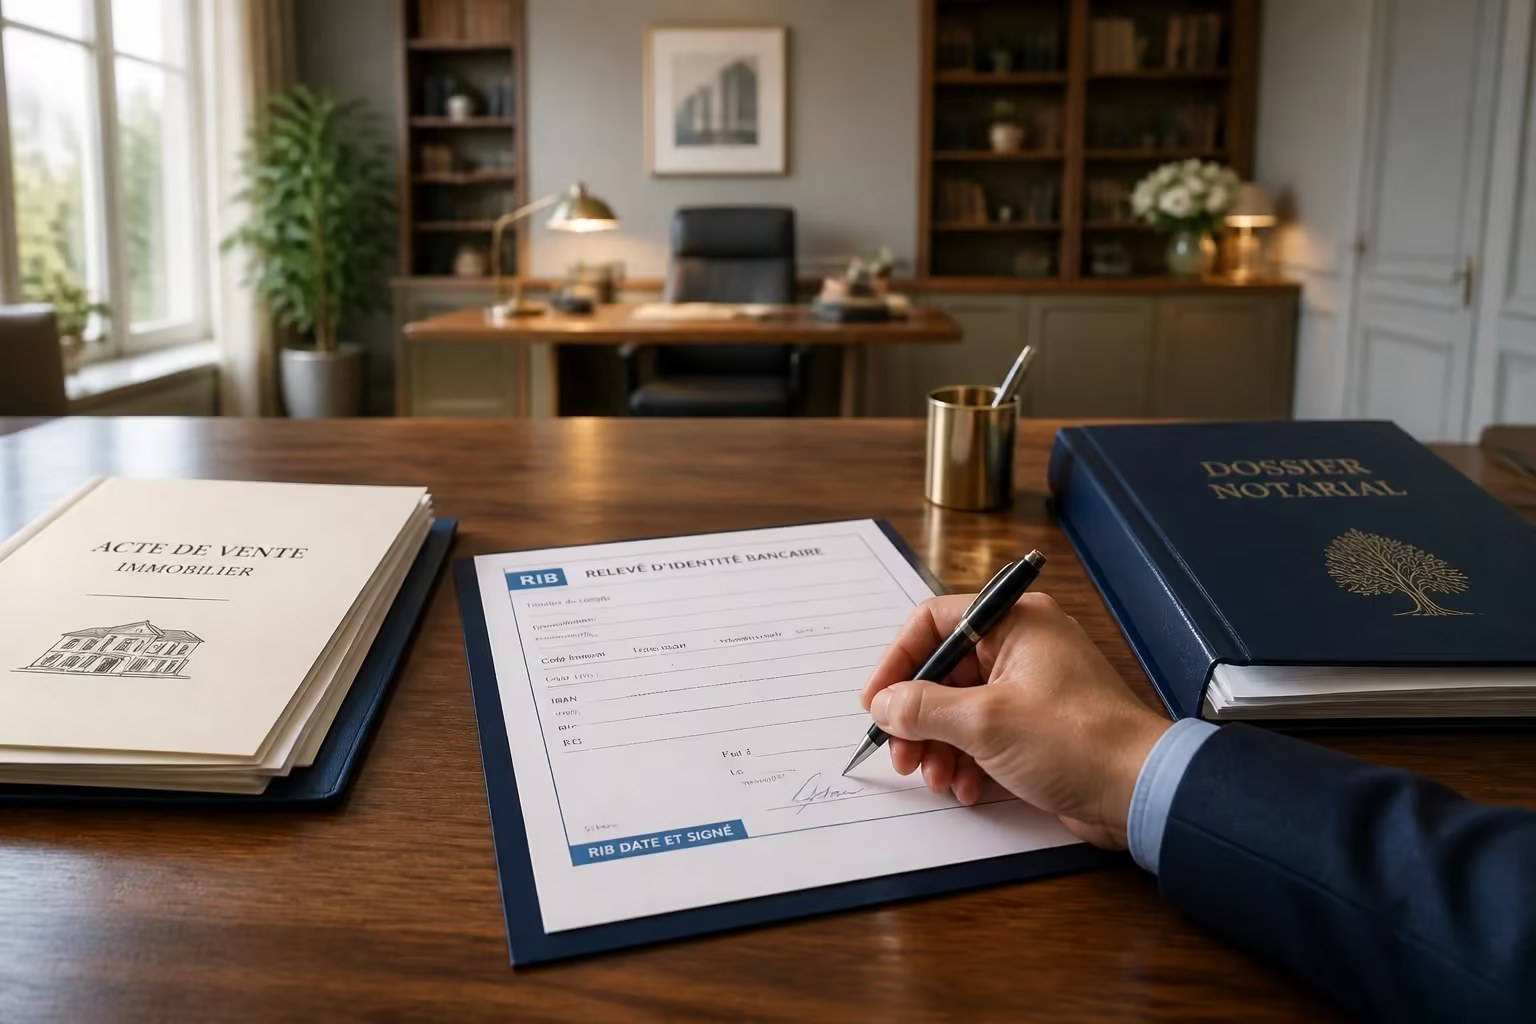
- Téléchargez votre RIB depuis l’application ou l’espace client de votre banque.
- Imprimez-le, inscrivez la date du jour à la main et signez près du nom du titulaire.
- Numérisez la page en PDF net, ou remettez l’original si l’organisme le réclame.
- Pour une société ou une association, c’est le représentant légal qui signe, souvent avec le cachet de la structure.
Un RIB daté et signé n’est pas un document bancaire particulier. C’est votre relevé d’identité bancaire habituel, téléchargé ou imprimé, sur lequel vous ajoutez vous-même la date du jour et votre signature. Aucune banque ne propose de modèle portant ce nom. Celui qui le réclame, qu’il s’agisse d’un employeur, d’un bailleur, d’une collectivité ou d’un client professionnel, cherche simplement deux garanties : que les coordonnées proviennent bien du titulaire du compte, et qu’elles étaient exactes au moment où elles ont été transmises.
La démarche prend cinq minutes, mais quelques détails font la différence entre un dossier accepté du premier coup et une relance qui retarde un salaire ou un remboursement.
Ce que la date et la signature ajoutent à un simple RIB
Un RIB classique contient le nom du titulaire, l’IBAN (27 caractères en France, commençant par FR76), le code BIC de l’établissement, la domiciliation de l’agence et l’ancien découpage code banque, code guichet, numéro de compte et clé. Ces informations suffisent techniquement pour effectuer un virement. Elles ne disent pourtant rien de la personne qui les a envoyées, ni de leur fraîcheur.
La date apporte un repère temporel : le destinataire sait que vous confirmez ces coordonnées à un jour précis. La signature, elle, vaut engagement personnel. En signant, vous attestez que le compte est le vôtre et que vous acceptez d’y recevoir les fonds concernés. Si un litige survient plus tard (un virement parti sur un compte clôturé, par exemple), l’organisme pourra montrer qu’il a utilisé les données que vous aviez validées.
Il faut aussi savoir ce que cette signature ne fait pas. Elle ne vaut pas autorisation de prélèvement. Pour qu’un créancier puisse débiter votre compte, il faut un mandat de prélèvement SEPA, document distinct qui comporte sa propre référence et sa propre signature. Beaucoup de personnes confondent les deux, alors qu’un RIB signé seul ne permet à personne de se servir sur votre compte de manière régulière.
Les dossiers dans lesquels on vous le réclame
Aucun texte général n’impose de signer un RIB. L’exigence vient des procédures internes de chaque organisme, ce qui explique que les attentes varient d’un interlocuteur à l’autre.
| Demandeur | Usage du RIB | Point d’attention |
|---|---|---|
| Employeur | Versement du salaire après une embauche | Le compte doit être au nom du salarié |
| Bailleur ou agence immobilière | Prélèvement du loyer, restitution du dépôt de garantie | Souvent accompagné d’un mandat SEPA à signer à part |
| Client professionnel, acheteur public | Paiement des factures d’un fournisseur | Intitulé identique à la raison sociale, cachet parfois exigé |
| Collectivité, organisme de subvention | Versement d’une aide à une association ou une entreprise | Signature du président ou du gérant, pas d’un simple membre |
| Notaire | Remise de fonds après une vente ou une succession | Contrôles renforcés, appel de vérification fréquent |
| Assureur, mutuelle | Remboursements et cotisations | Mise à jour à prévoir à chaque changement de compte |
Le cas des entreprises mérite une remarque. Dans les marchés publics et chez de nombreux grands comptes, le service comptable exige un RIB signé par le représentant légal, revêtu du cachet de la société, parfois aussi du cachet de la banque. Ces règles figurent généralement dans le dossier de consultation ou dans la fiche fournisseur : mieux vaut les lire avant de préparer le document.
Préparer le document étape par étape
- Récupérer le bon RIB. Dans l’application bancaire, la rubrique se trouve en général dans le détail du compte courant. Choisissez le compte qui recevra réellement les fonds, et pas un livret d’épargne qui refuserait certaines opérations.
- Vérifier l’intitulé. Le nom affiché doit correspondre à celui du dossier : nom d’usage, nom de naissance ou raison sociale complète. Un écart, même minime, peut bloquer un paiement chez un acheteur public.
- Imprimer sur une page blanche, sans recadrer ni réduire, pour que l’IBAN reste parfaitement lisible.
- Écrire la date à la main, au format jour, mois, année, dans un espace libre du document.
- Signer sans recouvrir les chiffres. Une signature qui déborde sur l’IBAN rend le document inexploitable.
- Numériser proprement. Un scanner ou une application de numérisation produit un PDF droit et contrasté, bien préférable à une photo prise de biais sur une table.
Pour une structure, ajoutez le nom et la qualité du signataire (gérant, président, trésorier si les statuts lui donnent ce pouvoir) ainsi que le tampon de l’entité.
Papier, scan ou signature électronique : ce qui passe le mieux
L’original papier reste la valeur sûre lorsqu’on vous le demande en main propre ou par courrier. Pour un envoi en ligne, le scan d’un document signé à l’encre est accepté presque partout.
La signature électronique gagne du terrain. Lorsqu’elle passe par un prestataire reconnu dans le cadre du règlement européen eIDAS, elle a une valeur juridique solide et laisse une trace vérifiable. À l’inverse, coller l’image de votre signature dans un PDF avec un logiciel de retouche ne prouve pas grand-chose : certains services comptables la refusent justement parce qu’elle peut être copiée par n’importe qui. Si le destinataire ne précise rien, une question rapide par e-mail évite de refaire le travail.
Un rempart contre la fraude aux coordonnées bancaires
Si les entreprises tiennent tant à ce document, c’est en grande partie à cause de la fraude au changement de RIB. Le scénario est connu : un faux fournisseur, ou un faux salarié, écrit au service comptable pour annoncer de nouvelles coordonnées. Les paiements suivants partent alors vers un compte contrôlé par l’escroc. Exiger un RIB signé, puis le confronter à un contre-appel passé sur un numéro déjà connu, complique nettement cette manœuvre.
Côté particulier, la prudence joue dans l’autre sens. Un RIB ne permet pas de vider un compte, mais il peut servir à une usurpation d’identité ou à un prélèvement abusif. Quelques réflexes simples limitent le risque :
- n’envoyer le document qu’à un interlocuteur que vous avez identifié, de préférence via son portail sécurisé ;
- se méfier d’une demande pressante reçue par SMS ou par un message qui imite un organisme officiel ;
- surveiller ses relevés et contester sans attendre tout prélèvement que vous n’avez pas autorisé.
Changer de banque sans laisser traîner d’anciennes coordonnées
Un changement d’établissement est le moment où les RIB signés posent le plus de problèmes. Depuis la loi Macron, le service de mobilité bancaire charge la nouvelle banque de transmettre vos nouvelles coordonnées aux émetteurs de prélèvements et de virements récurrents. C’est pratique, mais cela ne couvre pas tous les dossiers : un employeur, une collectivité ou un client qui travaille avec des RIB signés vous demandera souvent un nouveau document, daté après l’ouverture du compte.
Ce passage d’une banque à l’autre se prépare mieux en connaissant à l’avance les frais, les délais d’ouverture et la qualité du service client du futur établissement, des critères que l’on peut comparer en parcourant des classements comme ceux de Meilleure Banque et ses rapports. Choisir une banque qui vous conviendra durablement évite surtout de renvoyer des RIB signés à toute votre liste de créanciers deux fois dans la même année.
Gardez enfin l’ancien compte ouvert quelques semaines, le temps que tous les virements basculent, et notez quels organismes ont reçu le nouveau document.
Les erreurs qui font revenir le dossier
La plupart des refus tiennent à des détails évitables. Le plus fréquent est un RIB au nom d’un proche, alors que le paiement concerne le titulaire du dossier : un salaire, par exemple, doit arriver sur un compte dont le salarié est titulaire ou cotitulaire. Viennent ensuite la date trop ancienne, la signature d’une personne qui n’a pas le pouvoir d’engager la structure, ou un fichier flou dont un chiffre de l’IBAN est illisible.
Une dernière situation surprend encore : le refus d’un IBAN étranger, issu d’une néobanque domiciliée en Lituanie ou en Allemagne. Le règlement européen sur l’espace SEPA interdit en principe à un payeur ou à un créancier de refuser un compte situé dans un autre pays de la zone. Si cela vous arrive, rappeler poliment cette règle suffit souvent à débloquer la situation.
Ma banque peut-elle me remettre un RIB déjà signé ?
Non, la banque ne signe pas à votre place : la signature engage le titulaire du compte. En agence, un conseiller peut en revanche imprimer le RIB et y apposer le cachet de l’établissement, ce que certains acheteurs publics ou partenaires professionnels demandent en plus de votre propre signature.
Faut-il ajouter une mention comme « certifié exact » à côté de la signature ?
Ce n’est pas obligatoire. La date et la signature suffisent dans la grande majorité des dossiers. Si l’organisme fournit une consigne précise (« certifié exact », « bon pour accord »), recopiez-la telle quelle, sinon une mention inventée n’apporte rien.
Qui doit signer le RIB d’un compte joint ?
Un seul cotitulaire peut signer si le destinataire n’exige rien de plus, puisque chacun peut faire fonctionner le compte. Certains bailleurs ou notaires demandent toutefois la signature des deux titulaires : dans le doute, faites signer les deux, cela évite un aller-retour.
Combien de temps un RIB daté est-il considéré comme récent ?
Aucun délai légal n’existe. Dans la pratique, beaucoup d’organismes acceptent un document daté de moins de trois mois, certains exigent moins d’un mois pour un versement important. Le plus simple reste de dater le jour même de l’envoi.
Une signature électronique est-elle acceptée sur un RIB ?
Souvent oui, lorsqu’elle passe par un service de signature électronique reconnu au sens du règlement européen eIDAS. Une simple image de signature collée sur le PDF est plus fragile et peut être refusée. Demandez au destinataire ce qu’il accepte avant de choisir.
Envoyer un RIB signé par e-mail est-il risqué ?
Le RIB sert surtout à recevoir de l’argent, mais il peut être détourné pour une usurpation ou un prélèvement abusif. Envoyez-le uniquement à un interlocuteur identifié, de préférence par un portail sécurisé, et surveillez vos relevés : un prélèvement non autorisé se conteste auprès de la banque, dans un délai pouvant aller jusqu’à 13 mois.