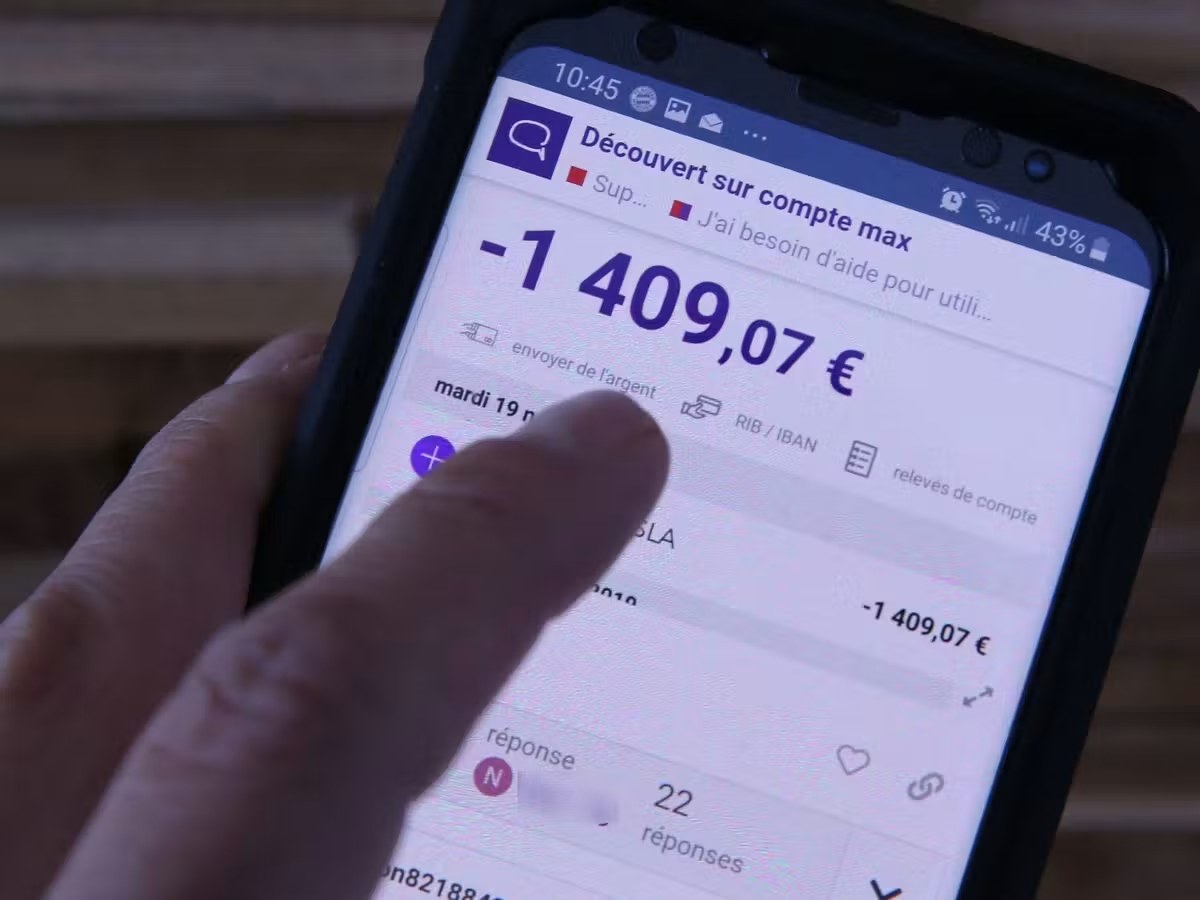
Réponse courte : le découvert bancaire n’est pas supprimé en 2026. À partir du 20 novembre 2026, les petits découverts entrent dans le champ du crédit à la consommation. La banque devra analyser la solvabilité du client avant d’accorder la facilité de paiement, au lieu de valider la demande sur le seul profil bancaire.
- Périmètre visé : les découverts de faible montant, évoqués autour de moins de 200 euros, et de courte durée, moins d’un mois.
- Principe conservé : l’autorisation reste décidée par la banque, selon la convention de compte.
- Ce qui monte en puissance : le contrôle de solvabilité, les justificatifs et le suivi des dépassements.
- Ce qui ne bouge pas : les agios, toujours liés au contrat signé et aux dépassements constatés.
Le découvert bancaire va-t-il vraiment disparaître en 2026 ?
La rumeur circule depuis l’annonce de la transposition d’un texte européen, et elle inquiète beaucoup de titulaires de compte. Il faut la démentir sans détour : le découvert bancaire reste autorisé en France. Ce qui évolue, c’est la façon dont les banques encadrent les petits découverts, ceux qui accompagnent les fins de mois serrées et les dépenses imprévues.
Le mouvement vient d’une directive européenne adoptée en 2023 sur le crédit aux consommateurs, transposée en droit français par une ordonnance de septembre 2025. Elle rapproche le découvert des règles applicables au crédit à la consommation. Un solde négatif accordé par la banque devient donc une opération de crédit du point de vue du cadre juridique, ce qui déclenche des obligations d’information et de vérification.
Le changement est un durcissement, pas une interdiction. Cette nuance conditionne tout le reste : accès au découvert, pièces demandées, frais éventuels et sort des autorisations déjà en place sur les comptes.
À partir de quand la nouvelle règle entre-t-elle en vigueur ?
La date qui revient dans les communications officielles est le 20 novembre 2026. Les établissements doivent s’organiser en amont : mise à jour des conventions de compte, formation des conseillers, adaptation des outils d’analyse et révision des procédures d’octroi.
Le calendrier comporte une zone d’incertitude qu’il vaut mieux connaître. Les décrets d’application et les arrêtés doivent encore préciser plusieurs points techniques : la méthode d’analyse de solvabilité, les justificatifs acceptables, le traitement des découverts existants et les modalités d’information du client.
Autrement dit, la date est fixée, mais le mode d’emploi complet n’est pas encore publié. Un article qui affirmerait que tout sera bloqué au 20 novembre 2026 irait trop vite. Retenez la date, puis suivez les publications réglementaires et les courriers de votre propre banque.
Quels découverts sont visés par le durcissement ?
Les analyses disponibles convergent sur deux critères : un montant faible, évoqué autour de moins de 200 euros, et une durée courte, inférieure à un mois. Ces petits découverts, longtemps traités comme un service commercial mineur, basculent désormais dans le champ du crédit à la consommation.
L’enjeu est concret. Un découvert de 150 euros pendant deux semaines ne sera plus une simple tolérance de trésorerie : il deviendra une opération de crédit soumise à des obligations d’information, de vérification et de transparence. Les textes d’application devront confirmer si ces deux critères se cumulent ou se lisent séparément.
| Situation du compte | Ce que la réforme prévoit |
|---|---|
| Petit découvert autorisé, moins de 200 euros et moins d’un mois | Entrée dans le champ du crédit à la consommation, avec analyse de solvabilité et information renforcée |
| Découvert autorisé de montant plus élevé | Reste régi par la convention de compte, sous réserve des précisions à venir |
| Dépassement non autorisé | Hors périmètre de l’autorisation, avec frais et agios possibles |
| Crédit renouvelable adossé au compte | Déjà encadré par les règles du crédit à la consommation |
Analyse de solvabilité : ce que la banque devra examiner
L’analyse de solvabilité consiste à vérifier que le client peut rembourser ce qu’il emprunte, même pour une somme modeste. L’objectif affiché par le législateur européen est de réduire le risque de surendettement en évitant d’accorder un crédit sans capacité de remboursement identifiée.
Dans les faits, la banque s’appuie sur des éléments qu’elle connaît déjà et sur d’autres qu’elle peut demander au moment de la demande :
- revenus réguliers et leur stabilité : salaire, pension, revenus d’activité indépendante ;
- charges fixes : loyer ou crédit immobilier, crédits à la consommation en cours, pension alimentaire ;
- incidents de paiement et historique de fonctionnement du compte ;
- reste à vivre après charges, l’indicateur le plus scruté ;
- parfois, justificatifs complémentaires : bulletins de salaire, avis d’imposition, relevés.
Pour un travailleur indépendant, des comptes lisibles changent la donne : ouvrir un compte professionnel séparé du compte personnel clarifie les flux. Le conseiller distingue alors la trésorerie de l’activité et le budget privé, ce qui rend l’analyse plus simple à défendre.
Quelles conséquences concrètes pour les clients ?
Pour la majorité des salariés en contrat stable, la réforme passera presque inaperçue. Le découvert autorisé déjà inscrit dans la convention de compte a de bonnes chances d’être maintenu, avec une formalité supplémentaire au moment du renouvellement ou d’une demande d’augmentation.
Les situations plus fragiles demandent davantage d’attention. Voici comment la réforme peut se traduire selon les profils :
- Étudiant ou jeune actif : revenus faibles, parfois sans garant, la banque peut limiter le plafond ou demander un co-titulaire.
- Indépendant ou micro-entrepreneur : revenus irréguliers, l’analyse de solvabilité devient plus délicate et le dossier doit être documenté.
- Foyer aux revenus modestes : un découvert de 100 à 200 euros peut devenir une facilité réévaluée chaque année plutôt qu’un droit acquis.
- Client inscrit au fichier des incidents de remboursement des crédits : le refus est probable, ou le plafond sera très réduit.
- Personne en situation de surendettement : la Banque de France reste l’interlocuteur pour la procédure, la banque ne pouvant pas accorder de nouveau crédit sans cadre.
Un refus n’entraîne pas la fermeture du compte. Il oblige en revanche à revoir l’organisation du budget : décaler les prélèvements, surveiller le solde, négocier un échelonnement avec les créanciers. Les plus jeunes anticipent souvent la question très tôt, au moment d’avoir une carte bancaire a 15 ans, avec des plafonds volontairement bas et l’absence de découvert autorisé.
Découvert autorisé, dépassement, agios : le vocabulaire qui évite les malentendus
Une bonne partie des inquiétudes vient d’une confusion entre des notions voisines mais bien distinctes. Le tableau ci-dessous aide à y voir clair avant la réforme.
| Notion | Définition simple | Coût possible |
|---|---|---|
| Découvert autorisé | Plafond négocié et inscrit dans la convention de compte | Agios prévus au contrat |
| Dépassement | Solde négatif au-delà du plafond accordé | Agios majorés et commissions d’intervention |
| Facilité de caisse | Arrangement court et ponctuel, révisable rapidement | Variable selon l’établissement |
| Crédit à la consommation | Prêt encadré, avec information précontractuelle et TAEG | Intérêts et mensualités |
La confusion la plus fréquente concerne la facilité de caisse, souvent présentée comme un service alors qu’elle fonctionne comme un crédit de court terme. Avec la réforme, cette frontière devient encore plus nette pour les petits montants.
Agios et frais : ce qui reste possible après la réforme
Le découvert bancaire reste payant. La banque facture des frais appelés agios, dont le calcul figure dans la convention de compte : forfait mensuel, taux proportionnel au montant et à la durée, ou combinaison des deux. Certaines conventions prévoient des périodes sans frais, mais rien n’est automatique.
La réforme ne supprime pas ces frais, elle renforce l’information du client. Les dépassements non autorisés restent le poste le plus coûteux, avec des commissions d’intervention qui s’ajoutent aux agios. Comparer deux offres bancaires sur ce seul critère reste indispensable, car les écarts entre établissements sont importants selon le montant et la durée du solde négatif.
D’autres mécanismes contractuels coexistent, souvent mal connus : la rétrocession banque désigne la commission versée par un établissement à un apporteur d’affaires, courtier ou comparateur, ce qui explique pourquoi certaines offres mettent en avant des partenaires et non des tarifs bruts.
Comment se préparer avant novembre 2026 selon votre situation
Rien ne sert d’attendre le dernier moment pour vérifier sa situation. La première étape consiste à relire sa convention de compte et à identifier le montant exact du découvert autorisé, sa durée et les frais applicables. Beaucoup de clients découvrent à cette occasion que leur plafond est plus élevé qu’ils ne le pensaient.
La deuxième étape est de préparer les justificatifs qui pourraient être demandés : trois derniers bulletins de salaire, dernier avis d’imposition, relevés des crédits en cours. Un dossier prêt le jour de la demande évite un refus faute de pièces, ce qui arrive plus souvent qu’on ne l’imagine.
Enfin, il faut savoir que changer d’établissement reste possible, y compris après un refus. L’opération demande de la méthode, car un virement société générale vers autre banque mal anticipé peut laisser le compte à découvert pendant la transition. Les banques en ligne et les acteurs du paiement ne sont pas dispensés de ces obligations : la swan banque, comme les autres établissements, devra appliquer les mêmes règles d’analyse et d’information.
Un dernier réflexe utile : surveiller les courriers et les notifications de sa banque à partir de l’automne 2026. Les modifications de convention sont annoncées avec un préavis, et ce document indique précisément ce qui change pour le compte concerné.
Le découvert bancaire est-il supprimé à partir de novembre 2026 ?
Non. Le découvert reste autorisé en France. À partir du 20 novembre 2026, les petits découverts entrent dans le champ du crédit à la consommation, ce qui ajoute une obligation d’analyse de solvabilité et des règles d’information renforcées.
Mon découvert autorisé actuel peut-il être retiré ?
Il peut être réexaminé, en particulier s’il se situe sous les seuils visés par la réforme ou si votre situation financière a changé. Une suppression reste une décision de la banque, encadrée par la convention de compte et par un préavis d’information.
Quels documents ma banque peut-elle me demander ?
Elle peut demander des bulletins de salaire, un avis d’imposition, des relevés de crédits en cours ou tout élément justifiant vos revenus et vos charges. Pour un indépendant, les bilans ou déclarations de revenus tiennent lieu de référence.
Que faire si la banque refuse mon découvert ?
Demandez les motifs du refus, puis comparez avec d’autres établissements, y compris en ligne. Si le refus s’inscrit dans une situation de surendettement, le dossier déposé auprès de la Banque de France ouvre une procédure adaptée.
La réforme s’applique-t-elle aux banques en ligne et aux néobanques ?
Oui. Toutes les banques et établissements autorisés à proposer un découvert en France sont concernés, qu’ils disposent d’un réseau d’agences ou non. La directive européenne s’impose au cadre national après transposition.
Les agios sont-ils plafonnés en 2026 ?
La réforme porte sur le cadre du crédit et l’information du client, pas sur un plafonnement général des agios. Leur montant dépend toujours de la convention de compte, avec des différences notables d’un établissement à l’autre.