Artisan, commerçant, profession libérale, gérant majoritaire : quand on est travailleur non salarié, la retraite se prépare souvent seul. Les régimes obligatoires ne compensent qu’en partie les revenus d’activité. Le plan d’épargne retraite (PER) fait partie des solutions pour compléter sa future pension. Encore faut-il comprendre ses règles, ses avantages et ses contraintes avant de signer.
Le PER, successeur du contrat Madelin
Le PER a été créé par la loi Pacte de 2019. Il a remplacé plusieurs anciens dispositifs, dont le contrat Madelin, longtemps réservé aux indépendants. Depuis octobre 2020, les nouveaux contrats d’épargne retraite individuelle prennent la forme d’un PER. Les anciens contrats restent valables et peuvent, sous conditions, être transférés vers un PER.
Plusieurs acteurs proposent des PER pensés pour les travailleurs non salariés. C’est le cas de Mutuelle Médicis, qui accompagne les indépendants dans leur protection sociale. Pour comprendre les spécificités d’un PER adapté aux TNS et les solutions proposées, vous pouvez en savoir plus sur la page dédiée de Médicis. Avant tout choix, il reste utile de maîtriser le fonctionnement général du dispositif.
Comment fonctionne un PER pour indépendant ?
Le principe est simple. Pendant votre vie active, vous effectuez des versements sur votre plan. Cette épargne est placée, puis bloquée jusqu’à la retraite, sauf exceptions. À la sortie, vous récupérez les sommes sous forme de capital, de rente ou d’un mélange des deux.
Les versements sont libres : vous choisissez leur montant et leur fréquence. C’est un vrai atout pour un indépendant dont les revenus varient d’une année sur l’autre. On peut verser davantage lors d’une bonne année, puis lever le pied en période plus calme.
Une gestion adaptée à l’horizon
Par défaut, l’épargne est placée en gestion pilotée. La part investie sur des supports plus risqués est importante lorsque la retraite est lointaine. Elle diminue progressivement à l’approche du départ, au profit de supports plus prudents. Il est aussi possible de choisir soi-même ses supports.
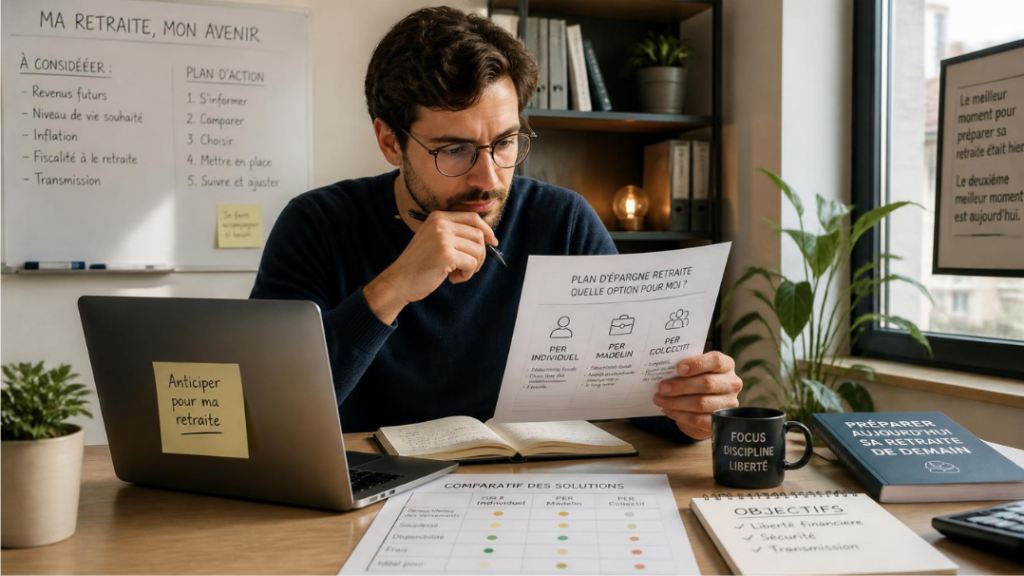
Pour un indépendant, préparer sa retraite passe souvent par une épargne personnelle.
L’avantage fiscal : ce qu’il faut vraiment comprendre
Le principal attrait du PER pour un TNS est fiscal. Les versements volontaires peuvent être déduits du bénéfice professionnel, dans la limite d’un plafond spécifique aux indépendants. Ce plafond est calculé à partir du bénéfice imposable et du plafond annuel de la Sécurité sociale. Les règles sont détaillées sur Service-Public.fr.
Prenons le cas de Julien, plombier à son compte. Il verse une partie de ses bénéfices sur son PER. Ces sommes réduisent son bénéfice imposable de l’année, et donc son impôt. L’économie est d’autant plus marquée que sa tranche marginale d’imposition est élevée.
Attention toutefois : cet avantage n’est pas un cadeau définitif. C’est plutôt un report d’imposition. À la sortie, les sommes déduites seront imposées :
- En cas de sortie en capital, la part correspondant aux versements est soumise à l’impôt sur le revenu, et les gains à la fiscalité des revenus du capital ;
- En cas de sortie en rente, celle-ci est imposée comme une pension de retraite.
Il est aussi possible de renoncer à la déduction lors des versements. La fiscalité à la sortie est alors plus légère.
Peut-on récupérer son épargne avant la retraite ?
En principe, non. Le PER est un placement bloqué jusqu’à la retraite. La loi prévoit néanmoins des cas de déblocage anticipé :
- L’achat de la résidence principale, pour les versements volontaires ;
- Le décès du conjoint ou du partenaire de Pacs ;
- L’invalidité du titulaire, de ses enfants ou de son conjoint ;
- Une situation de surendettement ;
- La cessation d’activité non salariée à la suite d’une liquidation judiciaire.
Les points de vigilance avant de souscrire
Le PER peut être utile, mais il ne convient pas à toutes les situations. Avant de vous engager, vérifiez :
- Votre tranche d’imposition : plus elle est basse, plus l’intérêt fiscal se réduit ;
- Votre besoin de disponibilité : l’épargne est bloquée longtemps ;
- Les frais : sur versements, de gestion et d’arbitrage ;
- Les supports proposés : les unités de compte présentent un risque de perte en capital ;
- Votre épargne de précaution : elle doit être constituée avant d’alimenter un PER.
Pour comparer ce dispositif à d’autres solutions d’épargne, consultez aussi notre rubrique finance.
Une décision à prendre avec méthode
Le PER offre aux indépendants un cadre souple pour préparer leur retraite, avec un avantage fiscal réel à l’entrée. Mais cet avantage se paie en partie à la sortie, et l’épargne reste bloquée. Le bon réflexe : évaluer sa situation fiscale, ses projets et ses besoins de trésorerie avant de choisir. Et, en cas de doute, se faire accompagner.