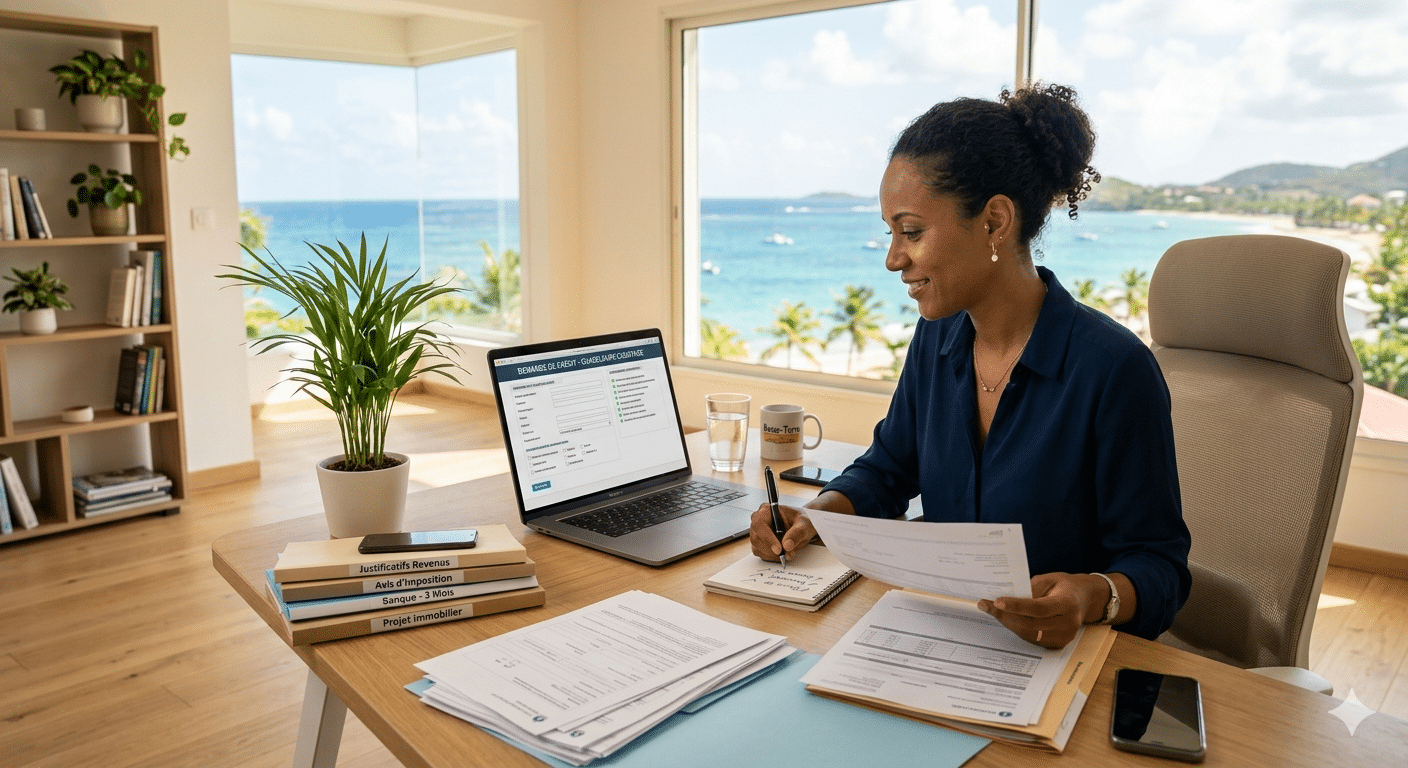
- Le parcours : simulation, formulaire de situation, envoi des justificatifs numérisés, puis étude du dossier.
- La réponse immédiate n’est qu’un accord de principe : l’accord définitif suit la vérification des revenus et du fichier FICP.
- Après signature électronique : 14 jours calendaires pour se rétracter, et aucun versement pendant les sept premiers jours, sauf exception.
- Aucun prêteur sérieux ne réclame de frais avant de débloquer les fonds.
Faire une demande de crédit en ligne prend souvent moins d’une demi-heure : vous indiquez le montant et la durée souhaités, vous décrivez vos revenus et vos charges, puis vous déposez vos pièces depuis votre téléphone ou votre ordinateur. Un premier avis s’affiche parfois en quelques minutes, mais l’organisme doit encore contrôler votre dossier avant de vous faire une offre ferme. La loi encadre ensuite la signature, le délai de réflexion et le moment où l’argent arrive sur votre compte. Ce guide reprend chaque étape dans l’ordre, avec les vérifications qui évitent de s’engager sur un prêt trop cher ou mal adapté.
Du simulateur au virement : le parcours d’une demande en ligne
Les interfaces changent d’un organisme à l’autre, mais la séquence reste la même partout en France :
- La simulation. Vous ajustez le montant, la durée et parfois l’objet du prêt. Le résultat donne une mensualité indicative et un TAEG, qui peut bouger selon votre profil.
- Le formulaire. Situation familiale, logement, contrat de travail, ancienneté, revenus, loyers et crédits en cours : ces données servent à calculer votre capacité de remboursement.
- L’accord de principe. Un algorithme fait un premier tri. Une réponse positive à ce stade reste conditionnée à la vérification des pièces.
- Le dépôt des justificatifs. Photos ou PDF téléversés dans un espace sécurisé, parfois complétés par une connexion à votre banque pour lire vos relevés.
- L’offre et la signature. L’offre définitive arrive avec sa fiche d’information précontractuelle. Vous la signez électroniquement, ce qui a la même valeur juridique qu’une signature manuscrite.
Les publicités qui vantent un credit 24h sans justificatif de revenu entretiennent la confusion entre la rapidité de la réponse et celle du versement. Un établissement agréé a l’obligation de vérifier votre solvabilité, et le Code de la consommation interdit de débloquer les fonds trop vite.
Quel crédit demander : prêt personnel, crédit affecté ou renouvelable
Le choix du produit pèse davantage sur le coût final que le choix du site. Avant de remplir le moindre champ, il faut savoir quelle formule correspond à votre projet.
| Type de prêt | Pour quel usage | Point de vigilance |
|---|---|---|
| Prêt personnel | Dépense libre, sans justificatif d’achat | Taux souvent un peu plus élevé qu’un crédit affecté |
| Crédit affecté | Achat précis : véhicule, travaux, équipement | Le contrat de vente et le prêt sont liés, ce qui vous protège |
| Crédit renouvelable | Réserve d’argent utilisable plusieurs fois | Coût élevé si la réserve reste utilisée longtemps |
Pour une voiture, le crédit affecté offre une protection concrète : si la vente est annulée ou le véhicule jamais livré, le prêt tombe avec elle. Notre guide sur le financement credit auto détaille ce mécanisme, et certains établissements nés dans l’univers automobile, comme socram banque, en ont fait une spécialité.
Le renouvelable fonctionne souvent avec une carte, qui peut embarquer des garanties d’assistance ou d’assurance. Avant de compter dessus, mieux vaut savoir ce que couvre réellement une assurance carte europ assistance, car ces garanties ne remplacent pas une assurance emprunteur.
Les justificatifs à préparer et ce qu’ils servent à prouver
Un dossier complet dès le premier envoi raccourcit nettement l’étude. Les organismes demandent en général :
- une pièce d’identité en cours de validité, recto et verso ;
- un justificatif de domicile de moins de trois mois ;
- les derniers bulletins de salaire, ou les bilans et attestations de revenus pour un indépendant ;
- le dernier avis d’imposition ;
- un RIB au nom de l’emprunteur ;
- pour un crédit affecté, le devis ou le bon de commande.
Chaque pièce répond à une question précise : qui êtes-vous, où habitez-vous, combien gagnez-vous de façon stable. Le prêteur consulte aussi le Fichier national des incidents de remboursement des crédits aux particuliers, tenu par la Banque de France. Une inscription n’interdit pas légalement d’emprunter, mais elle conduit la plupart des établissements à refuser.
Des documents nets, lisibles et complets évitent les relances. Un scan flou ou une page manquante peut suffire à repousser le dossier de plusieurs jours.
Lire l’offre avant la signature électronique
L’offre contient trois chiffres à regarder avant tout : le TAEG, qui intègre intérêts, frais de dossier et assurance obligatoire ; le montant total dû ; le nombre et le montant des échéances. Le TAEG ne peut jamais dépasser le taux d’usure publié chaque trimestre par la Banque de France. L’assurance proposée en option reste facultative pour un crédit à la consommation : vous pouvez la refuser ou en choisir une autre.
| Délai légal | Durée | Ce qu’il permet |
|---|---|---|
| Validité de l’offre | 15 jours au minimum | Réfléchir et comparer sans perdre les conditions proposées |
| Rétractation | 14 jours calendaires après acceptation | Annuler sans motif ni pénalité |
| Mise à disposition des fonds | Pas avant 7 jours | Éviter qu’un emprunt soit dépensé dans la précipitation |
Pour un crédit affecté, ce dernier délai peut être réduit à trois jours sur demande expresse, par exemple pour une livraison rapide. Dans tous les cas, gardez une copie de l’offre signée et du bordereau de rétractation.
Comparer les prêteurs en ligne : le rôle du courtier et la question du pays de résidence
Remplir un seul dossier pour interroger plusieurs prêteurs, c’est l’intérêt principal d’un courtier en crédit. En Belgique, un intermédiaire comme Crefibel, présent sur crefibel.be, reçoit chaque demande de credit en ligne puis la confronte aux conditions de ses organismes partenaires selon le profil de l’emprunteur. Pour le particulier, le gain tient surtout au temps : un seul formulaire, une seule série de pièces, et une comparaison faite par quelqu’un qui connaît les critères d’acceptation de chaque banque.
Ce modèle pose toutefois une question que l’on oublie souvent : le droit applicable dépend du pays où vous résidez. Les prêteurs et courtiers s’adressent en priorité aux résidents du pays où ils sont agréés, sous le contrôle de leur autorité nationale (la FSMA en Belgique, l’ACPR en France). Un frontalier ou un ménage installé en Belgique y trouvera un interlocuteur adapté, tandis qu’un résident français se tournera plutôt vers un intermédiaire immatriculé à l’ORIAS.
Quel que soit le pays, trois vérifications s’imposent avant de confier ses données : le numéro d’enregistrement de l’intermédiaire, son mode de rémunération, et la liste des organismes qu’il représente réellement.
Arnaques au prêt sur internet : les signaux qui ne trompent pas
Les faux prêteurs imitent les sites officiels, jusqu’au logo et aux mentions légales. Plusieurs indices doivent vous arrêter :
- des frais de dossier, d’assurance ou de « déblocage » à payer avant de recevoir l’argent ;
- un contact établi par messagerie, réseau social ou e-mail personnel ;
- un taux très inférieur à celui du marché, accordé sans étude du dossier ;
- une demande de code de carte bancaire ou d’identifiants de banque en ligne ;
- un organisme introuvable dans le registre REGAFI ou dans celui de l’ORIAS.
L’ACPR et l’AMF publient régulièrement des listes noires de sites non autorisés. En cas de doute, une recherche du nom exact de l’organisme dans ces registres prend deux minutes et peut éviter de perdre plusieurs centaines d’euros.
Après le déblocage : rembourser, solder plus tôt ou réagir à un incident
Vous pouvez rembourser tout ou partie de votre crédit à la consommation avant son terme. L’organisme peut réclamer une indemnité seulement si le montant remboursé dépasse 10 000 euros sur douze mois, et elle reste plafonnée à 1 % du capital remboursé (0,5 % si moins d’un an reste à courir).
Face à une baisse de revenus, prévenez votre prêteur dès la première difficulté : un report d’échéances ou un allongement de durée se négocie mieux avant l’impayé qu’après. Si des mensualités restent impayées, la créance peut être confiée à une société de recouvrement. Comprendre le rôle d’une structure comme european credit management aide à distinguer une relance légitime d’une pression abusive. Lorsque les dettes deviennent impossibles à honorer, la commission de surendettement de la Banque de France peut être saisie gratuitement.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Une demande de crédit en ligne laisse-t-elle une trace dans les fichiers de la Banque de France ?
Non. La consultation du FICP par le prêteur n’entraîne aucune inscription. Seuls les incidents de remboursement caractérisés et les procédures de surendettement sont enregistrés dans ce fichier.
Est-il utile de déposer un dossier auprès de plusieurs organismes à la fois ?
C’est possible et parfois utile pour comparer les offres. Restez cohérent dans les informations déclarées d’un formulaire à l’autre, et ne signez qu’une offre : les autres expirent d’elles-mêmes faute d’acceptation.
Un accord affiché à l’écran garantit-il l’obtention du prêt ?
Non. Il s’agit d’un avis provisoire calculé à partir de vos déclarations. L’accord ferme n’intervient qu’après contrôle des justificatifs et peut aboutir à un montant différent, voire à un refus.
Comment se rétracter après avoir signé une offre électroniquement ?
Il suffit de renvoyer le bordereau de rétractation joint à l’offre, ou d’utiliser la procédure prévue dans votre espace client, dans les 14 jours calendaires suivant l’acceptation. Si des fonds ont déjà été versés, vous restituez le capital et les intérêts courus depuis le versement.